新モノ補助(新事業進出・ものづくり商業サービス補助金)の対象になる事業・ならない事業|設備更新や増産は対象?
新モノ補助は「設備を買う事業」なら何でも対象になるわけではない
新事業進出・ものづくり商業サービス補助金(以下「新モノ補助」)は、設備投資等を支援する制度ですが、設備を導入すること自体が目的の補助金ではありません。
新モノ補助には、
- 革新的新製品・サービス枠
- 新事業進出枠
- グローバル枠
の3つがあり、それぞれ対象となる事業の考え方が異なります。
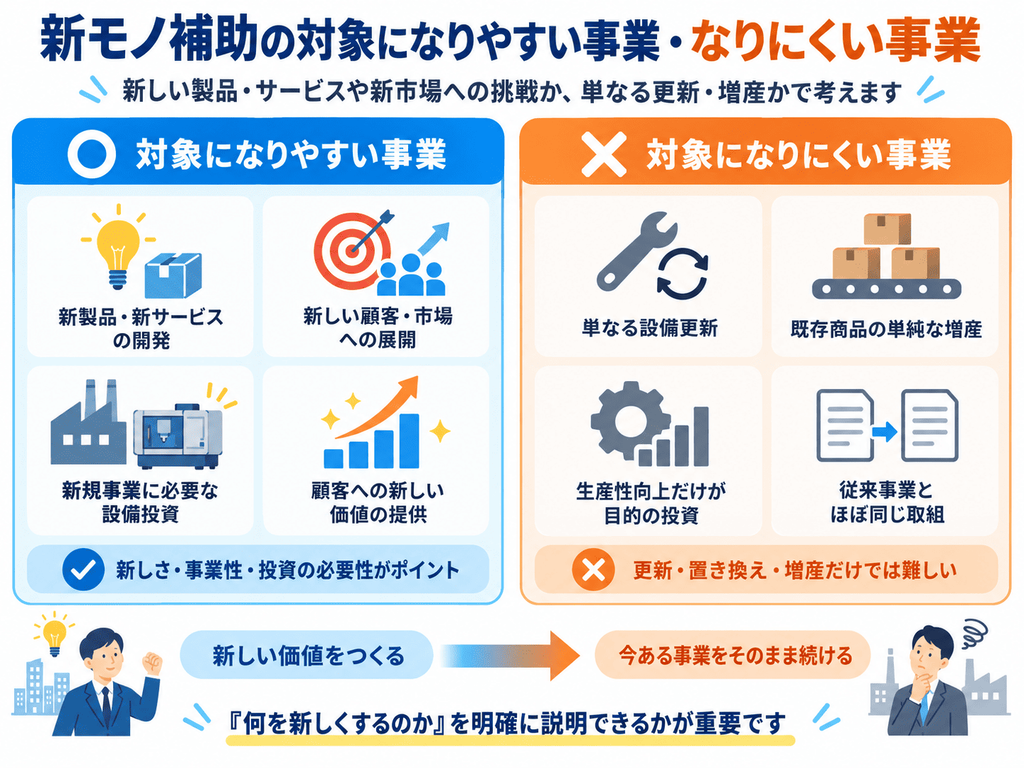
共通しているのは、既存事業をそのまま続けるための投資ではなく、新しい製品・サービス、市場、海外展開などにつながる事業であることです。 (新事業進出・ものづくり商業サービス)
そのため、
「この設備は補助対象経費か」
だけを見る前に、
「この設備を使って、会社として何を新しくするのか」
を確認する必要があります。
まず、対象になりやすい事業を整理する
大きく分けると、新モノ補助が対象としているのは次の3方向です。
新しい製品・サービスを開発する
自社の技術やノウハウを活かして、顧客に新しい価値を提供する製品・サービスを開発する事業です。
→ 革新的新製品・サービス枠
新しい顧客市場へ事業を広げる
自社にとって新しい製品・サービスを、新たなニーズや属性を持つ顧客市場へ提供する事業です。
→ 新事業進出枠
新しい海外市場を開拓する
自社の製品等を活用して新しい国・地域の市場を開拓し、そのために国内の製造・サービス提供体制を強化する事業です
→ グローバル枠
つまり、新モノ補助を考えるときは、
製品・サービスが新しいのか
顧客・市場が新しいのか
海外市場が新しいのか
を整理すると、自社の事業がどの枠に近いか見えやすくなります。【新規事業の骨子】
革新的新製品・サービス枠の対象になりやすい事業
革新的新製品・サービス枠では、顧客等に新たな価値を提供するため、自社の技術力等を活かして新しい製品・サービスを開発する取組が対象です。
例えば、
- 新たな機能を持つ製品を開発する
- 自社技術を応用して新しいサービスを提供する
- 新製品開発のために必要な製造設備を導入する
- 新サービス提供のために必要なシステムを構築する
といった取組が考えられます。
重要なのは、
設備を導入した結果として、新しい製品・サービスが生まれる
という関係があることです。
設備そのものの新しさではなく、何を開発するための設備投資なのかが重要になります。
革新的新製品・サービス枠では難しい事業
公式には、次のような事業は対象外であることが明示されています。
既存製品・サービスの生産プロセスを改善するだけ
例えば、
- 生産速度を上げる
- 不良率を下げる
- 作業人数を減らす
- 生産工程を自動化する
といった改善だけで、新しい製品・サービスの開発を伴わない場合は、革新的新製品・サービス枠の対象ではありません。
もちろん、こうした改善自体に経営上の価値がないという意味ではありません。
あくまで、この申請枠が「新製品・新サービスの開発」を対象としているためです。
機械やシステムを導入するだけ
例えば、
古くなった加工機を最新機種へ交換する
だけでは、新製品開発とはいえません。
公式にも、単に機械装置・システム等を導入するにとどまり、新製品・新サービスの開発を伴わない事業は対象外とされています。
したがって、
設備更新 → 原則としてそれだけでは難しい
設備導入+新製品開発 → 対象となる可能性がある
という違いがあります。
同業他社ですでに相当程度普及しているもの
自社では初めて取り組む製品・サービスであっても、同業の中小企業等ですでに相当程度普及している場合、革新的新製品・サービスには該当しません。
地域性の高い業種については、同一地域における同業他社の状況も考慮されます。
したがって、
「当社では初めてです」
だけではなく、
同業他社と比べて、どこに新しい価値があるのか
も確認する必要があります。
「既存商品の増産」は対象になる?
これもよくありそうなケースです。
例えば、
既存商品が売れているので、新しい設備を入れて生産量を2倍にする
という事業です。
少なくとも革新的新製品・サービス枠では、既存商品の単純な増産だけでは、新製品・新サービスの開発には該当しません。
一方で、
新しい製品を開発し、その生産に必要な設備を導入する
のであれば意味が変わります。
したがって、
増産するかどうかではなく、増産する対象そのものが、新モノ補助の要件を満たす新しい事業なのか
を見る必要があります。
新事業進出枠の対象になりやすい事業
新事業進出枠では、
- 新たに製造・提供する製品・サービスが自社にとって新しい
- その製品・サービスが属する市場も自社にとって新しい
という両方が必要です。
例えば、
既存事業では製造業向けに部品を販売している会社が、
新しい製品・サービスを開発し、
これまで対象としていなかった異なるニーズ・属性を持つ顧客層へ事業を展開するようなケースです。
ここでの「新しい市場」は、新規顧客を獲得するだけではありません。
既存事業では対象としていなかった、
- 法人/個人
- 業種
- 行動特性
- ニーズ
などを持つ顧客層であることがポイントになります。
新事業進出枠では難しい事業
過去に行っていた製品・サービスを再び始める
公式には、過去に製造・提供していた製品等を再び製造・提供する事業は、新しい製品等とはいえず対象外とされています。
例えば、
数年前に撤退した商品を、設備を入れ直して再販売する
というだけでは、新規性を満たしません。
製品は新しいが、市場が従来と同じ
自社にとって新しい製品・サービスであっても、顧客市場が既存事業と同じであれば、新事業進出枠の市場新規性が問題になります。
例えば、
既存顧客である製造業者へ、
これまでとは違う製品を販売する場合でも、
顧客のニーズや属性が既存事業と実質的に変わらなければ、「新しい市場」の説明は弱くなります。
この場合、製品・サービスの革新性が十分にあるのであれば、革新的新製品・サービス枠の方が事業内容に合う可能性もあります。
「地域を変えれば新市場」ではない
新事業進出枠では、「新しい市場」を単なる地理的な違いだけで考えるのは適切ではありません。
重要なのは、既存事業では対象としていなかったニーズ・属性の顧客層かどうかです。
したがって、
東京で販売していた商品を神奈川でも販売する
というだけでは、新市場進出とは説明しにくいでしょう。
地域が変わった結果として顧客のニーズ・属性そのものが異なる場合には別の検討が必要ですが、ここから先は個別判断になります。
既存顧客向けの新サービスは対象になる?
これは白黒を簡単につけにくいケースです。
例えば、
既存顧客に、これまで提供していなかった新サービスを販売する
場合です。
革新的新製品・サービス枠では、そのサービス自体の革新性や顧客への新たな価値が中心になります。
一方、新事業進出枠では、製品・サービスだけでなく市場の新規性も必要になります。
そのため、
既存顧客だから絶対に対象外
とも、
新サービスだから必ず対象
とも言い切れません。
顧客のニーズ・属性が既存事業とどう違うのか、サービス自体にどの程度の革新性があるのかなどを確認する必要があります。
こうしたケースは「新規性・市場・開始時期のグレーゾーン【新規事業進出枠】」のページで解説します。
グローバル枠の対象になりやすい事業
グローバル枠では、自社の製品等を活用し、自発的に新しい海外販路を開拓するため、国内の製造等拠点を強化する事業が対象です。
特徴的なのは、新製品の開発自体が必須ではないことです。
例えば、
国内ですでに販売している自社製品を、新しい国へ輸出するため、生産設備や輸出体制を強化する
といった事業も対象になり得ます。
ここでポイントになるのは、
自社にとって新しい海外市場であること
と、
自社が主体的に海外市場を開拓すること
です。
グローバル枠では難しい事業
既存の輸出先を単純に拡大する
グローバル枠でいう新しい海外市場とは、自社の既存事業では対象としていなかった国・地域の市場です。
したがって、
すでに輸出している国で販売数量を増やす
だけでは、新しい海外市場とはいえません。
取引先に言われて設備を増強するだけ
公式では、取引先主導の事業は、自発的な海外市場開拓とはいえず対象外と明記されています。
例えば、
海外展開する取引先から増産を依頼されたので、設備を増強する
というだけでは難しいということです。
一方、
自社自身が、
- 対象国を選ぶ
- 市場を調査する
- 顧客を設定する
- 価格や販売戦略を考える
などして海外販路を開拓し、その実行手段として商社を利用する場合は、単純な「取引先主導」とは意味が異なります。
商社経由の扱いについてはグローバル枠についてで詳しく整理します。
対象事業でも「設備投資がない」と申請できない
事業内容が新しくても、それだけで新モノ補助を利用できるわけではありません。
革新的新製品・サービス枠では、機械装置・システム構築費が必須です。
新事業進出枠・グローバル枠では、機械装置・システム構築費または建物費のいずれかを補助対象経費に含める必要があります。
したがって、
良い新規事業だから補助対象
ではなく、
対象となる新しい事業+制度に適合した投資
の両方が必要です。
事業が対象でも、すべての経費が補助されるわけではない
もう一つ分けて考えたいのが、
事業が補助対象になるか
と、
個々の経費が補助対象になるか
です。
例えば、新規事業自体は補助対象になっても、人件費、在庫、運転資金など、事業に必要な費用のすべてが補助されるわけではありません。
公式も、応募時に計上した経費がすべて補助対象として認められるわけではないと注意しています。
この点は対象経費・対象外経費のページで詳しく整理します。
対象か迷ったら「設備」ではなく「事業」から確認する
新モノ補助を検討すると、
「この機械は補助対象になりますか?」
というところから考えたくなります。
しかし、その前に確認した方がよいのは、
「その設備を使って何をするのか」
です。
例えば、
新しい加工機を導入する
だけではなく、
なぜ導入するのか
どのような製品・サービスを作るのか
誰に提供するのか
既存事業と何が違うのか
どのように売上につなげるのか
まで考えると、新モノ補助との適合性も判断しやすくなります。
補助金の対象かどうかを確認する作業は、結果的に自社の新しい事業を整理する作業でもあります。
- 社内試作までならよいのか
- 顧客に試作品を見せてもよいのか
- 無償PoCをしたら新規性を失うのか
- 既存顧客の別部署なら新市場か
- 同じ業種でも異なるニーズならどうか
- 既存顧客と新規顧客が混在する場合はどうか
- 少量販売したことがある場合はどうか
など、公式資料だけでは単純に白黒をつけにくいケースがあります。
これらは、公式に明記されている内容と、現時点では判断が難しい内容を分けて新規性・市場・開始時期のグレーゾーン【新規事業進出枠】のページで説明します。
まとめ|「新しい設備」ではなく「新しい事業」かを確認する
新モノ補助の対象となるかを考えるときは、設備の種類から判断するのではなく、その投資によって何を新しくするのかを見ることが重要です。
大きく整理すると、
革新的新製品・サービス枠
→ 顧客に新たな価値を提供する、新製品・新サービスの開発
新事業進出枠
→ 自社にとって新しい製品・サービスによる、新しい顧客市場への進出
グローバル枠
→ 自社主導による、新しい海外市場の開拓
が中心になります。
反対に、
設備を交換するだけ
既存商品を増産するだけ
既存工程を改善するだけ
過去の事業をそのまま再開するだけ
取引先の海外展開に受動的に対応するだけ
といった事業は、各申請枠が求める新しい取組とは合わない可能性が高くなります。
自社の事業について、
何が新しいのか
誰に新しい価値を提供するのか
を一度整理したうえで、利用する申請枠を検討すると分かりやすいでしょう。