新規事業の売上計画は、希望する売上高を置くだけでは不十分です。
単価、顧客数、販売数量、営業力、人員、設備能力、原価、利益、資金繰りまでつなげて考えることで、初めて「なぜその売上になるのか」を説明できる数値計画になります。
本ページでは、新規事業の数字を、目標からではなく事業が成立する条件から積み上げる方法を整理します。
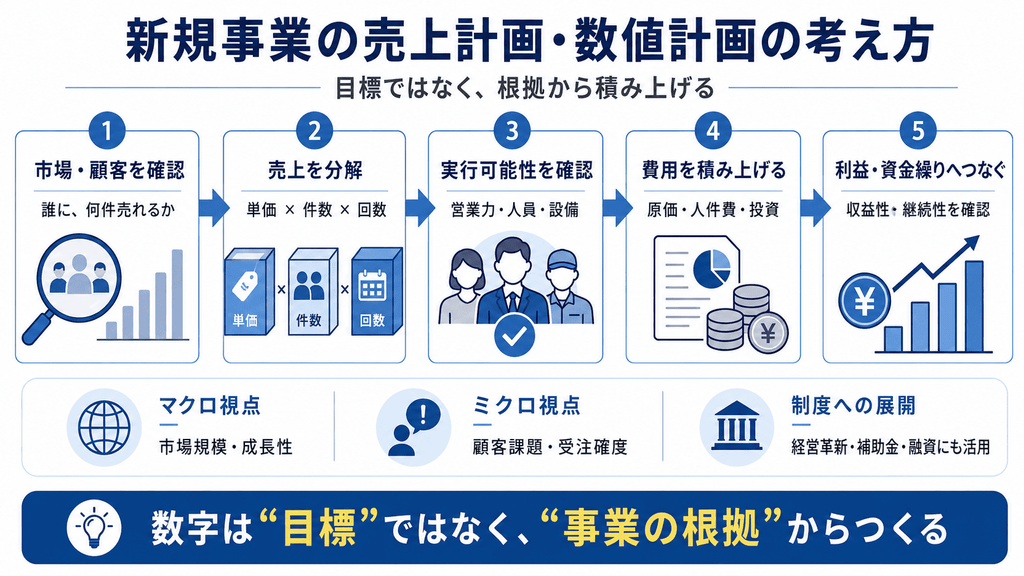
計画を見るとき、私は売上の金額よりも、その数字がどう作られたかを確認します。たとえば「30社と契約する」と書くなら、何社に提案し、どの程度の成約率を見込むのかを示す必要があります。30社に提供できる人員の裏づけも欠かせません。ここまでつながって初めて、売上計画は事業計画になります。売上から営業、提供体制、利益、資金まで、一続きで確認してください。
売上目標を決める前に「どうやって売上が生まれるのか」を分解する
新規事業を具体化すると、いずれ数字を考える段階が来ます。
例えば、「3年後に売上5,000万円を目指す」という目標を置くこと自体は難しくありません。
問題は、なぜ5,000万円売れるのかです。
「市場が成長しているから」「営業を強化するから」だけでは、まだ十分な根拠になりません。
まず、
自社の新規事業では、何が何件売れることで売上が発生するのか
を分解します。
例えば、
単価 × 顧客数 × 購入数量
のように考えます。
売上高という一つの数字を、実際に管理できる数字へ落としていくことが数値計画の出発点です。
「売上計画」「損益計画」「資金計画」は分けて考える
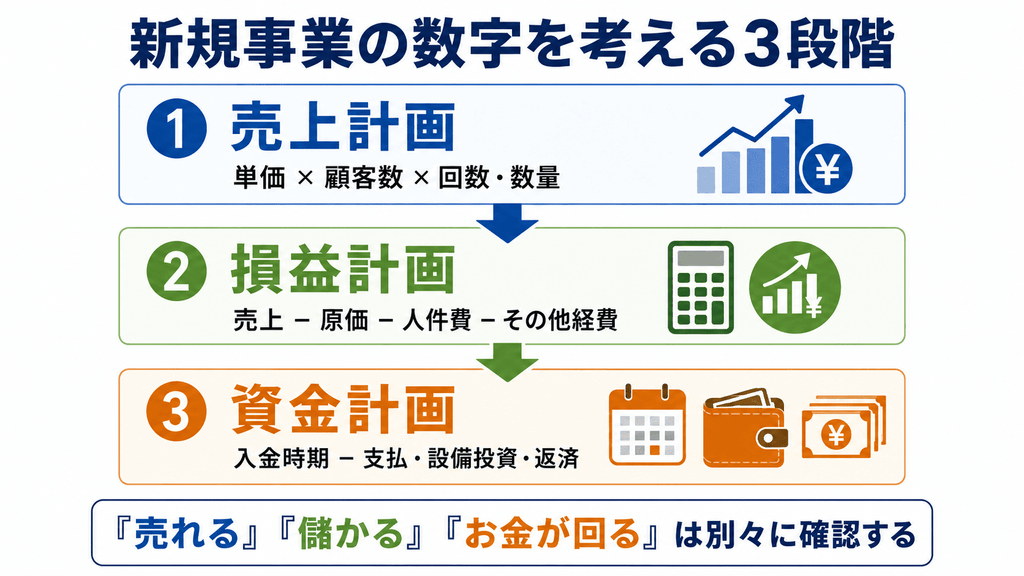
新規事業の数字は、大きく3つに分けて考えると整理しやすくなります。
| 計画 | 主に確認すること | 代表的な数字 |
|---|---|---|
| 売上計画 | どのくらい売れるのか | 単価、顧客数、販売数量、契約数 |
| 損益計画 | 売れた結果、利益が残るか | 原価、人件費、外注費、減価償却費、利益 |
| 資金計画 | 現金が不足しないか | 設備投資、入出金時期、運転資金、借入・返済 |
売上が伸びて利益が出ても、設備代の先払い、在庫、売掛金などによって現金が不足することがあります。
したがって、
売れるのか → 儲かるのか → お金が回るのか
の順に確認します。
売上高は、事業の形に合わせて分解する
売上の計算式は、事業によって異なります。
| 事業の例 | 売上の分解例 |
|---|---|
| BtoB製品販売 | 単価 × 顧客数 × 購入数量 |
| 定額サービス | 月額料金 × 契約社数 × 12か月 |
| 保守・コンサルティング | 1件当たり料金 × 案件数 |
| 店舗型サービス | 客単価 × 客数 × 営業日数 |
| EC | 訪問者数 × 購入率 × 平均購入単価 |
| 製造業 | 単価 × 生産数量 |
例えば、
月額10万円 × 30社 × 12か月=3,600万円
と分解できれば、次に、「30社をどう獲得するのか」を考えられます。
さらに、
「何社に提案する必要があるか」
「30社へ対応できる人員はいるか」
まで確認できます。
市場規模から売上を逆算するだけでは弱い
「市場規模100億円の1%を獲得する」という計算だけでは、
なぜ自社がその1%を取れるのかが分かりません。
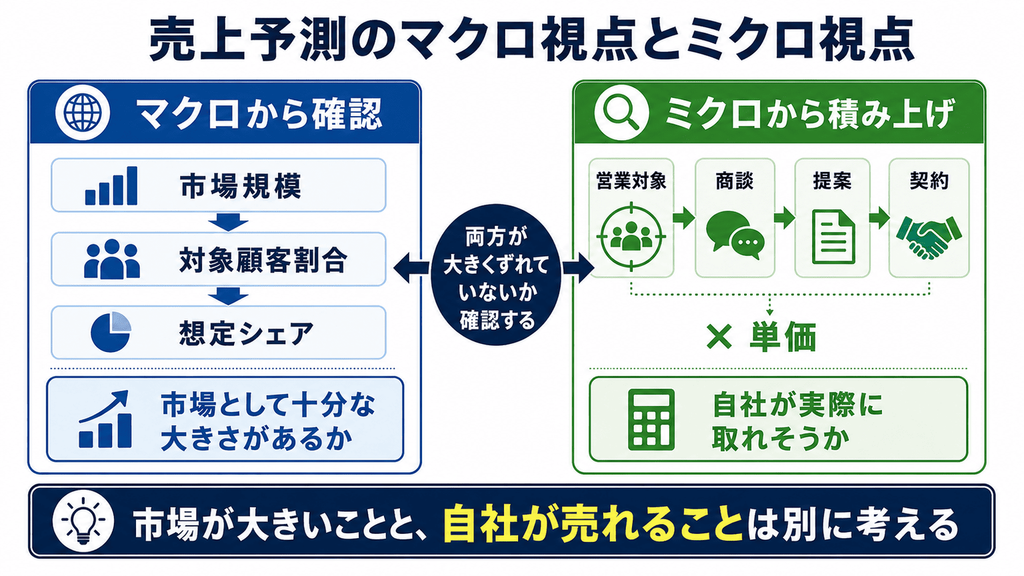
そこで、市場全体から見るマクロ視点と、自社が実際に獲得できる顧客から積み上げるミクロ視点を併用します。
マクロから見る
例えば、
対象企業5,000社 × 想定導入率10% × 年間単価100万円
であれば、潜在市場は5億円です。
これは、「十分な市場があるのか」を見る数字です。
ミクロから見る
一方、
営業対象200社
↓
商談80社
↓
提案40社
↓
契約20社 × 年間100万円
であれば、当面狙える売上は2,000万円です。
こちらは、「自社が実際に取れそうな売上はいくらか」を見る数字です。
単価には「その金額にした理由」が必要
「1台300万円」「月額10万円」と決めても、なぜその価格なのかを確認する必要があります。
材料になるのは、
- 競合価格
- 顧客が使っている代替手段の費用
- 顧客が現在負担している人件費・外注費
- ヒアリングや試験販売での反応
- 自社の原価
- 必要な利益
などです。
価格は、自社にとって採算が取れるかだけでなく、顧客にとって、その価格を払う価値があるか
の両面から考えます。
顧客数は「市場に何社いるか」ではなく「どうやって獲得するか」まで考える
例えば3年後に50社へ販売するとしても、その50社がどのように顧客になるのかまで考える必要があります。
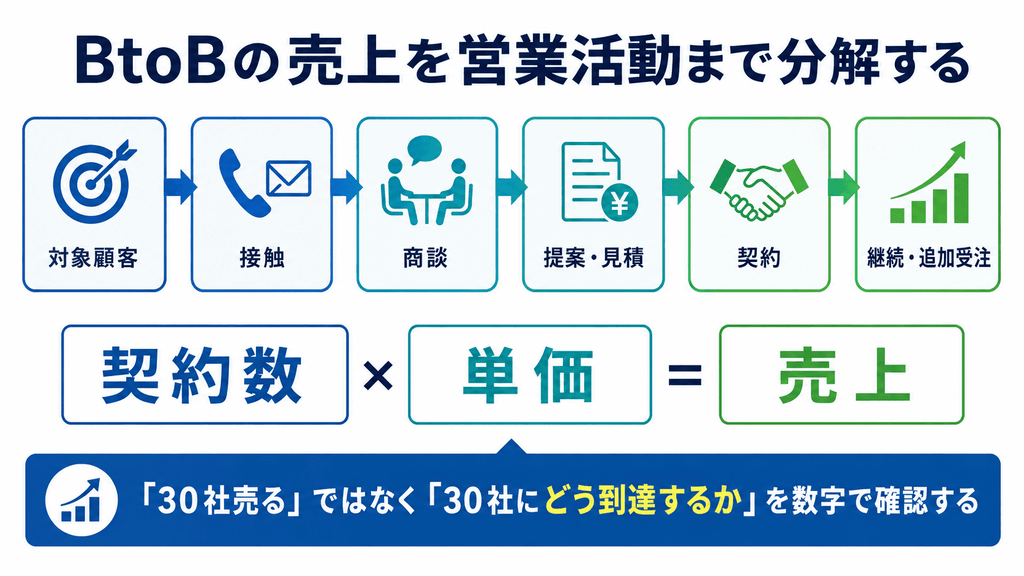
BtoBであれば、
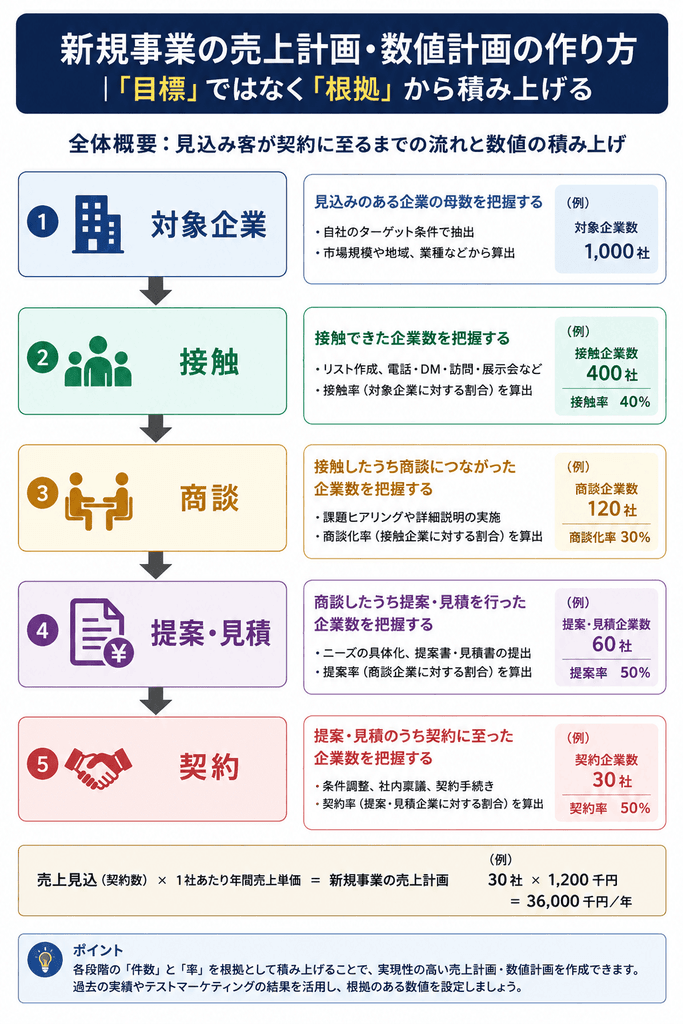
というように、見込み客から契約までの流れを確認します。
仮に20社の契約を目指し、提案した4社に1社が契約すると想定するなら、80社程度への提案が必要です。
ところが年間30社にしか提案できないのであれば、顧客数と営業体制がつながっていません。
一方、既存顧客100社のうち30社がすでに具体的な関心を示しているのであれば、同じ20社でも根拠は変わります。
顧客数そのものではなく、顧客が増えていく過程を数字にする
ことが重要です。
既存顧客を使えることは強みだが「全部売れる」とは考えない
既存顧客は、新規事業を始める際の大きな経営資源です。
ただし、「既存顧客100社のうち30社には売れるだろう」と、そのまま計画へ置くのは危険です。
既存商品を買う理由と、新規商品を買う理由は同じとは限りません。
例えば、
既存顧客100社
↓
対象課題を持つ40社
↓
具体的に提案できる25社
↓
試験導入5社
↓
本契約3社
のように一段ずつ確認します。
市場調査で得た情報が、そのまま売上計画の根拠になります。
初年度の売上は「年間売上÷12」で考えない
新規事業では、
試作
↓
試験導入
↓
改善
↓
営業開始
↓
初回契約
までに時間がかかることがあります。
そのため、年間1,200万円だから毎月100万円と置くと、実態と合わない場合があります。
初年度は特に、売上が何月から立ち上がるのかを月単位で確認すると、必要な資金も見えやすくなります。
「売れる量」と「提供できる量」は一致しているか
需要があっても、商品・サービスを提供できなければ売上にはなりません。
製造業なら、「設備能力 × 稼働時間 × 稼働日数」が供給量の上限になります。
サービス業でも、1件5時間かかり、担当者が月100時間しか使えないなら、対応件数には上限があります。
したがって、売れる見込みだけではなく、売れても対応できるかまで確認します。
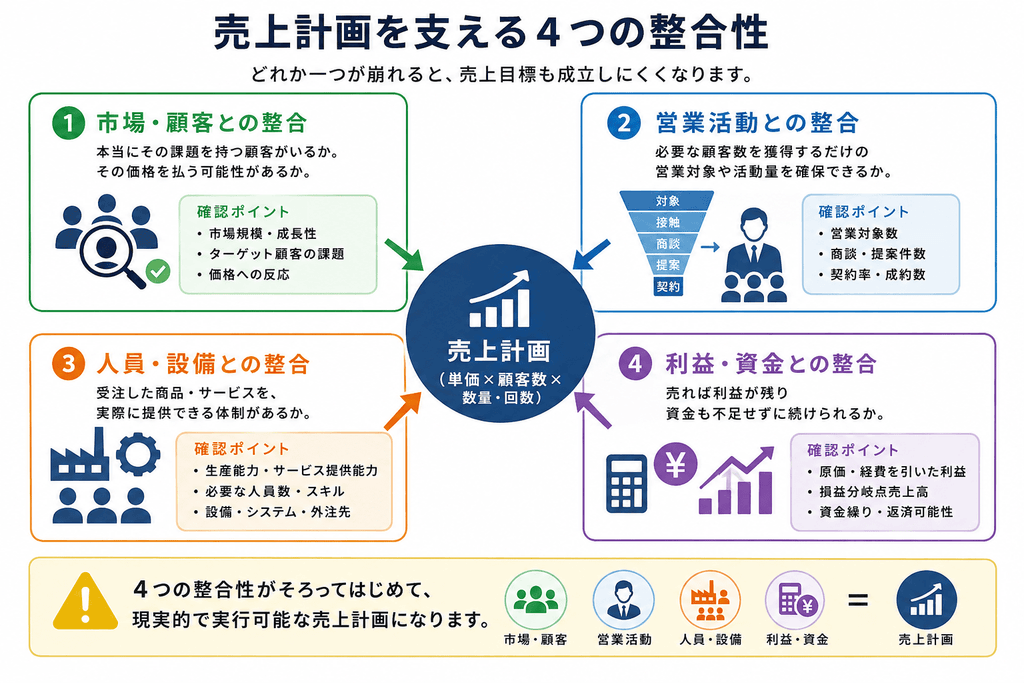
売上計画は4つの整合性で確認する
私は、次の4つがつながっているかを見ると整理しやすいと考えています。
① 市場・顧客との整合
本当に顧客がいるか。
その価格を払う可能性があるか。
② 営業活動との整合
必要な契約数を得るだけの商談・提案ができるか。
③ 人員・設備との整合
受注した商品・サービスを実際に提供できるか。
④ 利益・資金との整合
売れば売るほど赤字にならないか。
資金不足にならないか。
例えば、
30社のニーズがある
→ 30社を獲得できる
→ 30社へ提供できる
→ 30社売れば利益と資金が残る
までつながって初めて、一つの事業計画になります。
売上が出たら、次に「いくら残るか」を確認する
売上が見えてきたら、費用を積み上げます。
売上高- 材料費・仕入- 外注費- 人件費- その他経費- 減価償却費= 利益
という流れです。
費用は大まかに、売上に応じて増える変動費と、売上が少なくても発生する固定費に分けて考えます。
ここから、何万円売れば赤字を脱するかも確認できます。
「何社売れば黒字になるか」まで戻してみる
例えば年間2,400万円の売上が必要で、1社当たり年間120万円なら、
2,400万円 ÷ 120万円=20社
です。
つまり、「少なくとも20社程度必要」という事業上の数字に戻せます。
その20社を、
市場に本当に見込めるのか。
営業で獲得できるのか。
実際にサービス提供できるのか。
まで確認します。
売上計画 ↔ 損益計画
を往復すると、数字の無理が見えやすくなります。
人員を増やさず売上だけ増える計画になっていないか
売上だけが伸び、人員や経費が変わらない計画になることがあります。
デジタルサービスのように、人員を大きく増やさず売上を伸ばせる事業もあります。
一方、人が提供するサービスで、
1,000万円
↓
3,000万円
↓
5,000万円
と売上が増えるのに担当者1人のままであれば、対応可能か確認が必要です。
そこで、
売上
↓
必要作業量
↓
必要人員
↓
採用・配置時期
↓
人件費
とつなげます。
既存社員を使う場合も「人件費ゼロ」とは考えない
既存社員が兼任する場合、新たな採用費用は発生しないかもしれません。
しかし、社員が新規事業へ時間を使えば、その時間は既存事業には使えません。
そのため、
「追加費用がない」ことと、「経営資源を使っていない」ことは同じではありません。
既存事業への影響も確認します。
設備投資は「売上」と「導入時期」をつなげる
設備についても、「この設備を買いたい」から考えるのではなく、
既存設備では月500個
↓
新規事業では月800個必要
↓
300個分不足
↓
設備増強が必要
というように、売上・生産量と結びつけます。
また、
設置→試運転→教育→試作→量産
という時間も考慮します。
本ページでは、売上計画と設備能力がつながっているかを中心に確認します。
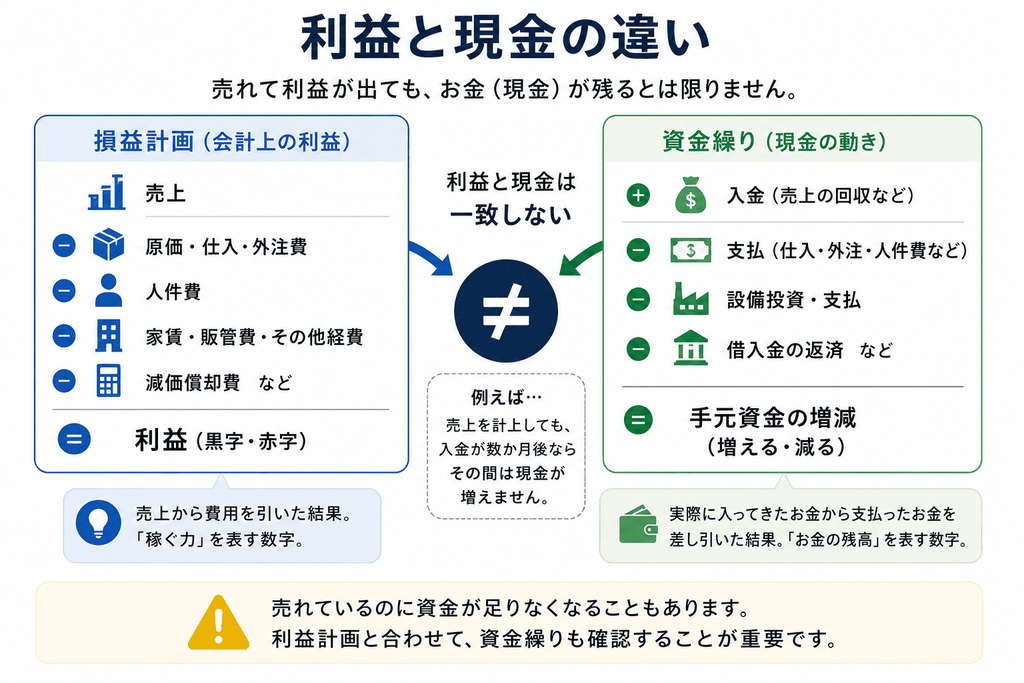
「利益が出る」と「現金が残る」は同じではない
例えば4月に売上を計上しても、入金が6月なら、4月には現金が入りません。
一方で、材料費、人件費、設備代などは先に支払うことがあります。
そのため、
- 開発期間が長い
- 大きな設備投資がある
- 在庫を持つ
- 売掛金の回収が遅い
- 人員を先行採用する
事業では、初年度を中心に資金繰りも確認します。
一つの数字だけでなく、条件が変わった場合も考えておく
新規事業の数字は将来予測です。
販売開始が遅れる。
契約数が少ない。
原価が上がる。
想定した価格で売れない。
といったことは起こります。
そこで、
基本ケース:30社
慎重ケース:20社
のように、重要な条件だけ変えたケースも確認します。目的は悲観的な計画を大量に作ることではありません。
事業を大きく左右する前提が何なのかを知ることです。
数値計画は「予言」ではなく「仮説」と考える
3年後の売上を正確に予測することはできません。
それでも数字を作る意味はあります。
未来を当てるためではなく、何が成立すれば事業が成り立つのかを明らかにするため
です。
「30社契約できれば黒字になる」のであれば、確認すべき仮説は、30社を獲得できるかです。
「月額10万円でなければ成立しない」のであれば、10万円を顧客が受け入れるかを早めに確認します。
数字を入れることで、まだ確認できていないことが見えるようになります。
A社の新規事業を数字で見るとどうなるか
当サイトの架空事例A社では、工作機械の保守サービスを発展させ、月額型の延命支援サービスを検討しています。
最終年度は、
月額平均10万円 × 契約30社 × 12か月=年間3,600万円
としています。
重要なのは計算ではなく、【「30社」と「10万円」はどこから出たのか】です。
A社では、
顧客課題があるか
↓
10万円を受け入れるか
↓
30社を獲得できるか
↓
30社へサービス提供できるか
↓
必要人員を確保できるか
を確認します。
つまり、
3,600万円を先に置くのではなく、3,600万円が成立する条件を確認する
という考え方です。
よくある数値計画の作り方と、確認したいポイント
「3年後に1億円」と先に決める
目標としては問題ありません。
ただし、1億円=何を何件売った結果なのかまで分解します。
市場規模の1%を売上にする
市場性を見る参考にはなりますが、なぜ1%取れるのかを確認します。
既存顧客の30%が買うと仮定する
既存顧客のうち、本当に新事業の課題を持つ顧客を絞ります。
売上だけ増やし、人員や設備を変えない
提供能力との整合を確認します。
最終年度だけ黒字にする
そこへ到達するまで資金が持つかを確認します。
制度の目標から逆算して数字を作る
これは順番が逆です。まず事業として成立する数字を作り、その結果を制度上の指標へ変換します。
一つの数値計画を、複数の制度へ展開する
事業そのものの数字が整理できれば、制度ごとに毎回ゼロから計算する必要はありません。共通部分として、
売上・原価・人件費・設備投資・減価償却費・利益・資金需要
を整理します。そのうえで、
| 活用先 | 主に見る数字 |
|---|---|
| 経営革新計画 | 売上、利益、付加価値、給与など |
| 補助金 | 投資額、収益、付加価値、賃金など |
| 経営力向上計画 | 労働生産性等 |
| 融資 | 必要資金、収益性、資金繰り、返済原資 |
| 社内計画 | 売上、利益、投資、人員、採算 |
へ組み替えます。
共通の事業数値 → 制度ごとの指標
という順番です。
→[新規事業の骨子]
→[新規事業を支援する補助金・支援制度]
融資では「返せるか」という視点が加わる
融資では、「事業が伸びるか」に加えて、借入金を返済できるだけの収益・資金が生まれるかも確認されます。
したがって、
売上 → 利益 → 現金収支 → 借入返済
までつながっていると、同じ事業計画を融資相談にも展開しやすくなります。
数字を作ったら「文章と数字が同じ事業を説明しているか」を確認する
例えば本文では
「既存顧客から小さく始める」と書いているのに、初年度から数百社へ販売する。
「高度な個別対応」が強みなのに、少人数で大量の顧客へ対応する。
設備能力不足を理由に設備を導入するのに、設備導入前から生産量が急増する。
こうしたズレがないか確認します。
文章は事業の仕組みを説明し、数字は同じ事業を別の角度から説明するもの
です。
両方が同じストーリーになっている必要があります。
どこまで数字を作れば、次へ進んでよいのか
初期段階から、3年後・5年後まで1円単位で精密に作る必要はありません。
まずは、
- 売上がどう発生するか
- 単価に根拠があるか
- 顧客獲得の道筋があるか
- 人員・設備で対応できるか
- 利益が残るか
- 設備投資・採用時期が分かるか
- 売上が下振れしても資金が持つか
を確認します。
新しい情報が得られたら、数字は更新して構いません。
数字を変えないことより、根拠が変わったら数字も変えることの方が、新規事業では自然です。
数値計画は「申請書のため」ではなく、事業を判断するために作る
数値計画の本来の目的は、
この事業は売れるのか。
売れても利益が残るのか。
人員・設備で対応できるのか。
資金は不足しないのか。
を、自社自身が確認することです。
そのため、顧客ニーズ → 売上根拠 → 提供体制 → 利益 → 資金 をつなげます。
ここまで整理できれば、事業の骨子 → 経営革新計画 → 補助金 → 融資 へ展開するときにも、毎回数字を作り直す必要が少なくなります。
まとめ
新規事業の数値計画で重要なのは、
「いくら売りたいか」ではなく、「なぜその売上になるのか」を説明できることです。
売上を、
単価 × 顧客数 × 数量・回数などへ分解し、さらに、
市場・顧客→ 営業活動→ 人員・設備→ 費用・利益→ 資金
までつなげます。
数値計画は、
売上予測を当てる作業ではなく、事業が成立するための条件を数字で確認する作業
と考えると分かりやすくなります。