経営革新計画と新モノ補助は似ているが、同じ制度ではない
経営革新計画と新モノ補助には、共通する部分があります。
どちらも、既存事業の延長だけではなく、新しい製品・サービスや事業に取り組み、それを企業の成長につなげることを重視しているためです。
東京都では経営革新計画を、中小企業が「新事業活動」に取り組み、「経営の相当程度の向上」を図るための中期的な経営計画と位置付けています。
一方、新事業進出・ものづくり商業サービス補助金(新モノ補助)は、技術的革新性のある製品・サービスの開発、新市場・高付加価値事業への進出、海外市場開拓に向けた国内体制の強化などを、補助金による投資支援で後押しする制度です。
したがって、
経営革新計画で承認された事業 = そのまま新モノ補助にも申請できる事業
ではありません。
一方で、経営革新計画を作る過程で整理した情報の多くは、新モノ補助を検討するときにも利用できます。
本ページでは、両制度の違いと、どこまで内容を活用できるのかを整理します。
まず両制度の違いを比較
大きな違いをまとめると、次のようになります。
| 比較項目 | 経営革新計画 | 新モノ補助 |
|---|---|---|
| 制度の性格 | 新事業活動による経営向上を計画・承認する制度 | 新しい事業等に必要な投資を補助する制度 |
| 主な目的 | 新事業活動+経営の相当程度の向上 | 新製品・新市場・海外展開等+投資+生産性・賃上げ |
| 新規性 | 自社にとって新しい事業活動。ただし同業者に相当程度普及したものは対象外 | 枠によって新規性の考え方が異なる |
| 市場の新規性 | 独立した共通要件ではない | 新事業進出枠では必須 |
| 開始時期 | 新モノの新事業進出枠と同じ「公募開始日以降」という要件はない | 新事業進出枠では公募開始日以降に初めて取り組む事業 |
| 設備投資 | 計画に含めることはできるが、設備投資そのものが制度の目的ではない | 一定の設備投資等が必須 |
| 対象経費 | 補助金ではないため「補助対象経費」という概念はない | 経費区分・対象外経費が細かく定められている |
| 数値計画 | 付加価値額等・給与支給総額 | 付加価値額・一人当たり給与支給総額・最低賃金等 |
| 支援 | 承認により各種支援策の対象になり得る | 採択・交付決定により補助金を受ける |
| 経営革新計画との関係 | ― | 有効な承認計画がある場合、加点項目あり |
経営革新計画は「新しい事業を含む中期経営計画」
経営革新計画では、既存事業とは異なる「新事業活動」に取り組み、それによって会社全体として経営を向上させることを考えます。
東京都の案内では、新事業活動として、
新商品の開発・生産、新役務の開発・提供、新しい生産・販売方式、新しいサービス提供方式、研究開発とその成果の利用などが示されています。
重要なのは、単に新商品を作るだけではなく、
その取組が会社の経営上どのような意味を持つのか
まで考える点です。
例えば、
既存事業にはどのような課題があるのか
↓
なぜ新しい事業に取り組むのか
↓
どのような商品・サービスを提供するのか
↓
どのように販売・事業化するのか
↓
売上や付加価値をどう伸ばすのか
を中期的な計画として整理します。
この点は、新モノ補助の事業計画を考える際にもかなり共通します。
新規性の考え方には共通点がある
両制度で特に似ているのが、新規性の考え方です。
経営革新計画では、自社にとって新しい事業活動であれば、他社ですでに採用されている技術や方式を活用する場合でも原則として対象になり得ます。
ただし、同業の中小企業ですでに相当程度普及している技術・方式等は対象外です。
これは、新モノ補助の革新的新製品・サービス枠とかなり近い考え方です。
新モノ補助でも、顧客等に新しい価値を提供するために自社の技術力等を活用することが求められ、同業の中小企業等にすでに相当程度普及している製品・サービスは該当しないとされています。
したがって、
自社にとって新しい + 同業者にすでに一般化していない
という基本的な考え方には共通部分があります。
ただし、新モノ補助では申請枠ごとに新規性が違う
ここからが重要な違いです。
新モノ補助には3つの申請枠があるため、「新しい事業」の判定方法が一つではありません。
革新的新製品・サービス枠では、製品・サービスの革新性が中心です。
一方、新事業進出枠では、
① 製品・サービスが自社にとって新しい
だけでなく、
② その製品・サービスが属する市場も自社にとって新しい
ことが必要です。
さらに、申請予定公募回の公募開始日以降に初めて取り組んでいる事業であることが、新規性の判断に関係します。
したがって、
経営革新計画では新事業活動として成立する
↓
しかし新事業進出枠では市場が新しくない
ということもあり得ます。
逆に、製品・サービスそのものの革新性が強ければ、革新的新製品・サービス枠との適合性を検討する余地があります。[3つの申請枠の比較・選び方]
経営革新計画では「新しい市場」が必須とは限らない
この違いはかなり重要です。
例えば、既存顧客である製造業者に対して、今まで提供していなかった新しい保守サービスを始めるケースを考えます。
そのサービスが自社にとって新しく、同業他社にも相当程度普及しておらず、会社の経営向上につながる計画であれば、経営革新計画として検討できる可能性があります。
しかし、新モノ補助の新事業進出枠では、それだけでは足りません。
既存事業では対象にしていなかったニーズ・属性を持つ新しい顧客市場であることも必要になります。
つまり、
新しい商品・サービス = 新しい市場
ではありません。
これは両制度を転用するときに特に注意したいところです。
事業の開始時期にも違いがある
経営革新計画と、新モノ補助の新事業進出枠では、開始時期の考え方も異なります。
新事業進出枠では、公募要領に、
申請予定公募回の公募開始日以降に初めて取り組んでいる事業について、新規性を有するものとみなす
と明記されています。
そのため、
経営革新計画としてすでに数年前から実施している事業を、そのまま新事業進出枠へ持ってくる場合には注意が必要です。
経営革新計画としては現在も有効でも、新モノ補助の新事業進出枠では「すでに取り組んでいた事業」と判断される可能性があります。
これは、「経営革新計画の承認があること」と「新モノ補助の対象事業になること」が別問題であることを示す分かりやすい例です。
開始時期の詳細については、 新規性・市場・開始時期のグレーゾーン【新規事業進出枠】で別途解説します。
経営革新計画では設備投資が必須ではない
経営革新計画では、新事業を実施するための設備投資や運転資金を計画に盛り込むことはあります。
しかし、制度そのものは設備投資に補助金を出す制度ではありません。
重要なのは、新事業活動によって経営を向上させる中期計画であることです。東京都も、経営革新計画を「新事業活動」と「経営の相当程度の向上」を目的とする中期的な経営計画と説明しています。
これに対して新モノ補助では、
革新的新製品・サービス枠なら機械装置・システム構築費
新事業進出枠・グローバル枠なら機械装置・システム構築費または建物費
を含む必要があります。
つまり、
経営革新計画としては良い新規事業
でも
新モノ補助で支援する投資がほとんどない
というケースは十分考えられます。
「事業に必要な資金」と「補助対象経費」は別
ここは両制度を比較すると分かりやすい部分です。
経営革新計画では、新事業を実施するために、設備投資、人件費、在庫、運転資金、広告費なども含めて、事業全体としてどれだけ資金が必要なのかを考えます。
一方、新モノ補助では、その中から制度上認められる経費だけを切り出します。
例えば、新規事業に2,000万円必要でも、その大部分が、「人件費、商品在庫、通常の運転資金」であれば、新モノ補助の対象経費はかなり少なくなる可能性があります。
したがって、
経営革新計画上の必要資金 = 新モノ補助の対象経費 ではありません。
この点は[対象経費・対象外経費]で詳しく説明しています。
数値目標にも大きな違いがある
両制度とも、単に「新しいことをやる」だけではなく、数値による経営向上を求めます。
ただし、見る指標が異なります。
経営革新計画では、3~5年の計画について、
| 計画期間 | 付加価値額または一人当たり付加価値額 | 給与支給総額 |
|---|---|---|
| 3年 | +9%以上 | +4.5%以上 |
| 4年 | +12%以上 | +6%以上 |
| 5年 | +15%以上 | +7.5%以上 |
という目標が設定されています。
これに対して新モノ補助では、補助事業終了後3~5年の事業計画について、
付加価値額の年平均成長率4.0%以上
一人当たり給与支給総額の年平均成長率3.5%以上
が基本要件です。さらに、事業場内最低賃金を地域別最低賃金より30円以上高い水準とする要件などがあります。
特に注意したいのは、
経営革新計画 → 給与支給総額
新モノ補助 → 一人当たり給与支給総額
という違いです。
似た数値に見えますが、同じ計算ではありません。
新モノ補助には未達時の返還リスクもある
新規事業は、新製品・サービスを開発してから顧客を獲得し、安定した事業に育てるまでに数年を要することもあります。新モノ補助でも、補助事業終了後に3~5年間の事業計画期間が設定されており、付加価値額や賃上げ等について、それぞれ定められた時点で達成状況が確認されます。
ただし、経営革新計画と異なり、新モノ補助は実際に補助金が交付される制度です。一人当たり給与支給総額や事業場内最低賃金などは、目標未達によって補助金の返還が生じる場合があります。
そのため、審査を意識して高い数値を置くのではなく、新規事業が立ち上がるまでの時間を踏まえ、3~5年間で実際に達成できる数値計画を作ることが重要です。
そのため、
採択されそうな数値を作る
のではなく、
補助事業終了後3~5年間、本当に実現できる数値か
を考えることが重要です。
この点でも、経営革新計画で作った数値をそのまま使うのではなく、新モノ補助の定義に合わせて調整する必要があります。
将来的な補助金申請への展開も考えるなら、経営革新計画を作成する段階から、数値の前提や算出根拠を明確にしておくことが重要です。 そうしておけば、制度ごとの定義に合わせて必要な部分だけ修正しやすくなります。
経営革新計画で整理した内容はかなり活用できる
ここまで違いを説明しましたが、経営革新計画を一から作り直す必要があるという意味ではありません。
むしろ、次のような事業そのものに関する情報は、新モノ補助でも共通して使いやすい部分です。
経営上の課題
新規事業に取り組む理由
顧客ニーズ
自社の強み
既存事業との違い
製品・サービスの内容
市場・競合
実施体制
事業化の方法
売上計画
東京都も、経営革新計画の策定により、現状の課題や目標、目標達成までの道筋の明確化が期待できるとしています。
これらは、補助金のためだけの情報ではありません。
新しい事業そのものを説明するための情報なので、新モノ補助でも土台として利用できます。
新モノ補助では何を追加確認する?
一方、経営革新計画から新モノ補助へ移る場合には、次のような補助制度固有の論点を追加確認します。
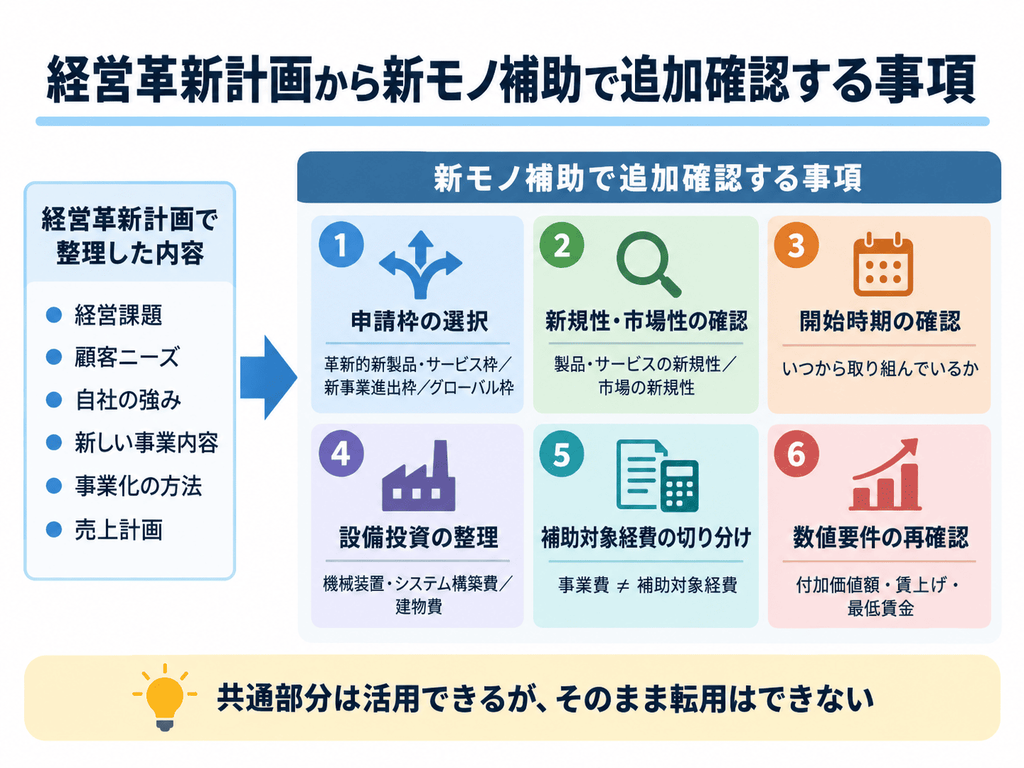
大きく整理すると、
経営革新計画で整理した事業内容
↓
申請枠を選ぶ
↓
革新性・市場を確認
↓
開始時期を確認
↓
必要な設備投資を整理
↓
補助対象経費だけを抽出
↓
新モノ固有の数値要件に合わせて必要部分を調整
という流れになります。
つまり、ゼロから別の事業計画を作るというより、共通部分を活用しながら制度固有の条件を追加するイメージです。
経営革新計画の承認があると新モノ補助で加点される
第1回公募では、経営革新計画加点が設けられています。
公募要領では、
申請締切日時点で有効な「経営革新計画」の承認を取得している事業者
が加点対象とされています。
したがって、新モノ補助への申請時点で有効な経営革新計画を持っている企業は、加点を申請できる可能性があります。
ただし注意したいのは、
経営革新計画の承認がある = 新モノ補助の対象事業である とは限らない。
ことです。
新モノ補助側の申請枠・新規性・市場・設備投資・対象経費などは、別途すべて確認する必要があります。
経営革新計画と新モノ補助の事業は同じでなければならない?
第1回公募要領の経営革新計画加点の記載では、要件は申請締切日時点で有効な経営革新計画の承認を取得していることとされています。
現時点の公募要領の記載上では、その経営革新計画と今回の新モノ補助の事業が同一であることを加点要件とする記述は確認できません。
したがって、少なくとも公募要領を文言どおり読む限りでは、
有効な経営革新計画を保有しているか
が加点判断の中心となっています。
「古い経営革新計画が加点になる」ことと「同じ事業を申請できる」ことは別
例えば、1年前に経営革新計画の承認を受け、現在もその計画が有効だったとします。
その企業は、新モノ補助の経営革新計画加点については対象候補になります。
しかし、その経営革新計画で予定していた新規事業をすでに1年前から実施している場合、その同じ事業を新事業進出枠へ申請するとなると、別の問題が生じます。
新事業進出枠では、申請予定公募回の公募開始日以降に初めて取り組んでいる事業を新規性のある事業とみなすからです。
つまり、
経営革新計画を持っていることによる加点
と
今回申請する事業が新モノ補助の対象になるか
は完全に別の判定です。
ここを混同しないことが重要です。
経営革新計画を先に取るべき?
新モノ補助の加点があるからといって、すべての企業が新モノ補助のためだけに経営革新計画を取得するべきとは限りません。
経営革新計画の承認には、それ自体の申請・審査があり、東京都では申請から結果通知まで数か月かかる場合があります。
したがって、
新モノ補助の締切が近い
↓
加点のためだけに今から経営革新計画を取得する
という進め方が現実的とは限りません。
一方で、もともと新しい事業について中期的に整理する必要があり、経営革新計画を作る意味がある企業であれば、その検討内容は新モノ補助にも活用しやすくなります。
加点ありきではなく、事業計画として経営革新計画を作る意味があるかを先に考えた方がよいでしょう。
どちらを作る場合も、まず事業そのものを整理する
経営革新計画と新モノ補助は、制度としては異なります。
しかし、どちらの場合でも、
なぜ新しい事業に取り組むのか
誰のどのような課題を解決するのか
自社にはどのような強みがあるのか
競合と何が違うのか
どのように販売・事業化するのか
どれだけ売上・利益を生み出すのか
という部分は共通します。
制度ごとに最初から別々の計画を考えるよりも、まず事業そのものを整理し、その内容をそれぞれの制度の要件へ落とし込む方が考えやすくなります。
経営革新計画から新モノ補助への転用が可能なのも、両制度のために同じ文章を使えるからではなく、その前段階にある事業そのものの検討内容が共通しているからです。
まとめ|骨格は活用できるが、そのまま転用はできない
経営革新計画と新モノ補助には、多くの共通点があります。
経営課題、顧客ニーズ、自社の強み、新しい取組、市場、実施体制、売上計画など、事業の骨格となる情報はかなり活用できます。【新規事業の骨子】
一方、新モノ補助では、
申請枠、市場の新規性、開始時期、設備投資、対象経費、補助事業固有の数値要件などを追加で確認する必要があります。
したがって、
経営革新計画の内容を活用することはできるが、そのまま申請書へ移すことはできない
という理解が適切です。
特に、
経営革新計画では成立する事業でも、新モノ補助では設備投資や対象経費が少ない
経営革新計画では新事業でも、新事業進出枠では市場の新規性が不足する
有効な経営革新計画を持っていても、今回の補助事業の要件は別途確認する
という点には注意が必要です。
制度から事業を考えるのではなく、事業を整理したうえで、その内容をどの制度にどう当てはめるかを考えることが重要です。