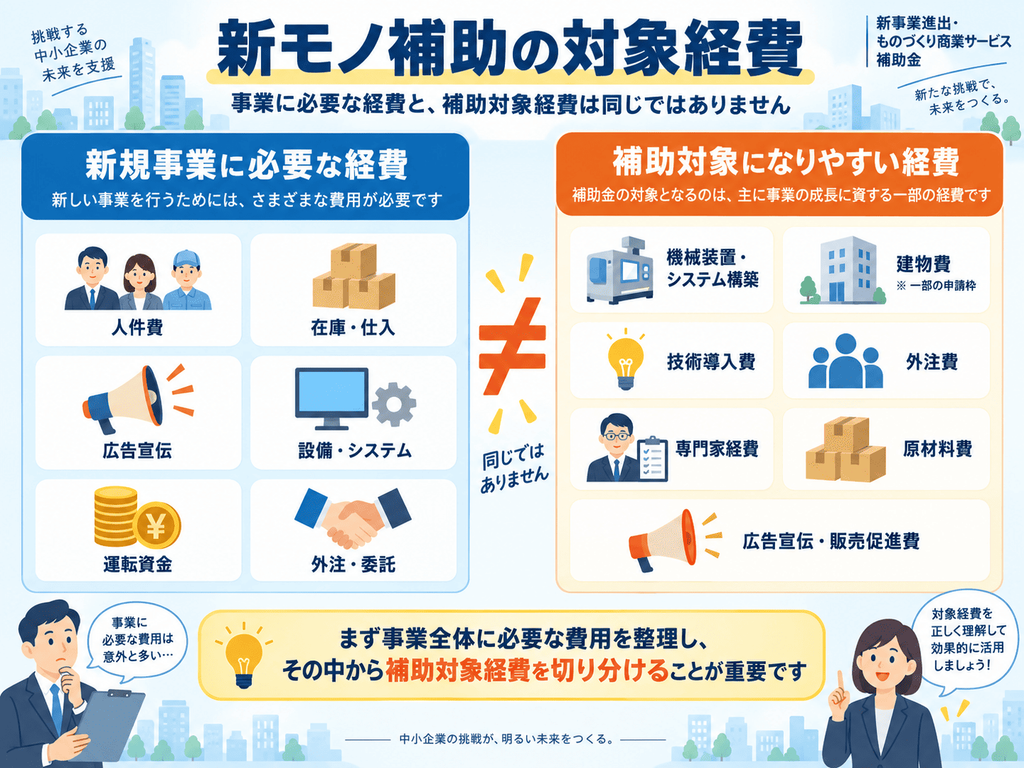
「新規事業に必要な費用」と「補助対象経費」は同じではない
新しい事業を始めるには、さまざまな費用がかかります。
例えば、
- 機械・設備
- システム
- 商品や部品の仕入れ
- 人件費
- 広告費
- 外注費
- 家賃
- 運転資金
などです。
しかし、新事業進出・ものづくり商業サービス補助金(以下「新モノ補助」)では、新規事業に必要な費用のすべてが補助対象になるわけではありません。
補助対象になるのは、制度上定められた経費区分に該当し、補助事業との関係が明確で、必要性と金額の妥当性を証拠書類で確認できる経費です。
さらに公募要領では、補助事業の事業化に不可欠な有形・無形の事業資産を含むことが求められており、一過性の支出が補助対象経費の大半を占める場合は支援対象にならないとされています。
したがって、
事業を実行するために2,000万円必要
だからといって、
2,000万円すべてが補助対象になる
わけではありません。
ここは新モノ補助を検討するうえで、最初に分けて考えておきたいポイントです。
新モノ補助の対象経費
第1回公募では、次の経費区分が設定されています。
| 経費区分 | 革新的新製品・サービス枠 | 新事業進出枠 | グローバル枠 |
|---|---|---|---|
| 機械装置・システム構築費 | ○ | ○ | ○ |
| 建物費 | ― | ○ | ○ |
| 運搬費 | ○ | ○ | ○ |
| 技術導入費 | ○ | ○ | ○ |
| 知的財産権等関連経費 | ○ | ○ | ○ |
| 外注費 | ○ | ○ | ○ |
| 専門家経費 | ○ | ○ | ○ |
| クラウドサービス利用費 | ○ | ○ | ○ |
| 原材料費 | ○ | ○ | ○ |
| 広告宣伝・販売促進費 | ○ | ○ | ○ |
| 海外旅費 | ― | ― | ○ |
| 通訳・翻訳費 | ― | ― | ○ |
革新的新製品・サービス枠では機械装置・システム構築費が必須です。
新事業進出枠とグローバル枠では、機械装置・システム構築費または建物費のいずれかを必ず含める必要があります。 (新事業進出・ものづくり商業サービス)
つまり、広告費や外注費だけを計上して申請する制度ではありません。
機械装置・システム構築費
新モノ補助で中心になりやすい経費です。
対象になるのは、専ら補助事業のために使用する機械装置、工具・器具、専用ソフトウェア、情報システムなどの購入・製作・借用等です。
例えば、
- 新製品を製造するための加工機
- 新サービスで使用する測定機器
- 補助事業専用の検査装置
- 補助事業専用の業務システム
などが考えられます。
ただし、細かな条件があります。
機械装置は原則として単価10万円以上
補助対象となる機械装置等は、単価10万円(税抜)以上とされています。
例えば、7万5,000円の測定器を2台購入して合計15万円になったとしても、単価要件の確認が必要になります。
「合計額が10万円を超えているから対象」とは限りません。
既存設備の単純な置き換えは対象外
現在使用している機械を、新しい同種設備に取り替えるだけの経費は対象外です。
例えば、
古くなった加工機を同じ用途の最新加工機へ交換する
というだけでは難しく、
新製品の製造に必要な加工能力を得るため、新たな設備を導入する
など、補助事業との関係を説明する必要があります。
この点は「対象になる事業・ならない事業」ともつながります。
中古設備も条件を満たせば対象
50万円以上の契約では見積取得にも注意
交付申請時、1件当たりの見積額の合計が50万円(税抜)以上となる場合は、原則として3者以上から同一条件の見積もりを取得する必要があります。応募時に設備価格を検討する段階でも、後の交付申請を見据えておくとよいでしょう。
100万円以上のシステム構築には追加資料が必要
100万円(税抜)以上のシステム構築費を計上する場合、実績報告時に、
- 要件定義書
- 費用見積書
- 開発費用算出資料
- 作業単価
- 作業工数
- 作業担当者の勤務記録
など、費用の妥当性を確認する資料が必要になります。
高額なシステム開発費を「一式○百万円」とだけ計上すればよいわけではありません。
建物費
建物費が対象になるのは、「新事業進出枠」と「グローバル枠」です。
革新的新製品・サービス枠では対象になりません。
対象となるのは、専ら補助事業に使用する、
- 生産施設
- 加工施設
- 販売施設
- 検査施設
- 作業場
などの建設・改修費です。
一方、建物そのものを単純に購入する費用や賃借料は対象外です。
また、建物の撤去費だけを単独で計上することもできません。新たな建設・改修と一体で必要となる撤去費であることが求められます。
外注費
補助事業に必要な、
- 検査
- 加工
- 設計
などの一部を外部へ委託する費用は、外注費として対象になる場合があります。
ただし、補助事業の中心そのものを外注することはできません。
公募要領では、外注先の概要や選定理由を事業計画書に記載する必要があり、外注の必要性が認められなければ対象外になる可能性があるとの説明があります。
また、
- 外注先が機械を購入する費用
- 販売する量産品の加工を外注する費用
- 申請者自身が行うべき手続きの代行費用
などは対象外です。
つまり、
自社に足りない工程の一部を外部に任せる
ことと、
新規事業そのものを外部へ丸投げする
ことは分けて考える必要があります。
専門家経費
補助事業の遂行に必要な技術指導や助言について、専門家へ支払う費用も対象になる場合があります。
例えば、
- 技術士
- 中小企業診断士
- ITコーディネータ
- 大学教授
- 弁護士
- 弁理士
- 公認会計士
などです。
ただし、事業計画には、なぜその専門家の助言が必要なのかを具体的に記載する必要があります。
また、専門家の日当には基準があり、例えば中小企業診断士・技術士・ITコーディネータなどは1日4万円以下などの基準が設定されています。
なお、補助金申請の事業計画書を作成する支援者への費用は、専門家経費の対象外です。
クラウドサービス利用費
補助事業専用で利用するクラウドサービスやWEBプラットフォームの利用料も対象になり得ます。
ただし、既存事業と共有して使用するクラウドサービスは対象外です。
対象になるのも原則として補助事業実施期間中の利用分です。契約期間がそれを超える場合は、対象期間分を按分することになります。
また、
- パソコン
- タブレット
- スマートフォン
などの端末本体は、この経費では対象になりません。
原材料費
原材料費も対象経費ですが、対象になるのは試作品の開発に必要な原材料・副資材です。
ここは誤解しやすいところです。
例えば、
新商品を販売するため、販売用商品100個分の材料を購入する
という費用は、通常の販売・量産のための原材料です。
一方、
新製品の試作・開発に必要な材料を購入する
のであれば、対象となる可能性があります。
公募要領では、試作に使用する原材料は必要最小限とし、原則として補助事業実施期間終了までに使い切ること、受払簿を作成することなどが求められています。
つまり、「試作材料」と「販売用在庫」は分けて考える必要があります。
広告宣伝・販売促進費
新モノ補助で新たに製造・提供する製品・サービスについて、
- パンフレット
- 動画・写真
- WEBサイト
- 広告掲載
- 展示会
- ブランディング
- プロモーション
などにかかる費用も対象になり得ます。
ただし、会社全体のPRや、補助事業以外の既存製品の広告は対象外です。
また、広告宣伝・販売促進費には上限があり、事業計画期間1年当たりの新製品等の売上見込み額の5%を基準として計算します。
さらに、広告やWEBサイト等は補助事業実施期間内に実際に使用・公開されることが必要です。
グローバル枠だけで対象になる経費
グローバル枠には、
「海外旅費」と「通訳・翻訳費」という独自の経費があります。
海外旅費は、海外市場開拓に必要不可欠な渡航・宿泊等が対象で、補助対象経費総額の5分の1が上限です。
一度の渡航では原則として事業者3名までで、専門家・通訳者を同行させる場合は追加で2名まで、1人当たりの補助金額には最大50万円という制限があります。
通訳・翻訳費は30万円(税抜)が上限です。
ただし翻訳費については、広告宣伝・販売促進に必要な翻訳が対象で、事業計画に関する契約書の翻訳は対象外です。
詳しくは【準備中】グローバル枠についてでまとめます。
人件費は補助対象になる?
自社の人件費は補助対象外です。
新規事業を行えば、
- 開発担当者
- 営業担当者
- 保守担当者
などの人件費が発生します。
会社にとっては間違いなく必要な事業費ですが、新モノ補助では自社の人件費は補助対象経費になりません。
ここが、
新規事業に必要な費用 ≠ 補助対象経費
の典型例です。
商品・在庫・仕入れは補助対象になる?
原則として、販売やレンタルを目的とする製品・商品等の生産・調達費は補助対象外です。
また、
- 販売商品
- レンタル商品
- 予備品
- 販売用サンプル
などの購入費も対象外として挙げられています。
例えば、新しい保守サービスを始めるため、
故障時の交換用部品を大量に仕入れて在庫する
という費用は、事業上は必要でも、原則として補助対象経費とは別に考える必要があります。
パソコンやタブレットは補助対象になる?
公募要領では、汎用性が高く目的外使用になり得るものとして、
- 事務用パソコン
- プリンタ
- タブレット
- スマートフォン
- デジタル複合機
- カメラ
- 家具・家電
などの購入・レンタル費が対象外として例示されています。
「新規事業で使う予定だから」というだけでは対象になりません。
既存事業と共用する設備にも注意
新モノ補助では、補助対象経費は原則として専ら補助事業のために使用するものである必要があります。
公募要領では、既存事業と補助事業で共用する経費を対象外としています。
さらに、補助金で取得した財産についても、原則として補助事業専用で使用することが求められています。
補助事業以外に使用すると、目的外使用と判断され、残存簿価相当額等の納付が必要になる可能性があります。
例えば、
新規事業用として補助金で加工機を購入し、空いている時間は既存製品の製造にも使う
といった運用は注意が必要です。
これは通常の設備投資感覚とは少し違うところです。
発注・契約する時期にも注意
補助金で設備等を購入する場合、採択された日から自由に発注できるわけではありません。
補助金交付候補者として採択された後に交付申請があり、その後「交付決定」を受けます。
原則として、補助対象となる発注・契約は交付決定後に行う必要があります。
例えば広告宣伝・販売促進費についても、公募要領で交付決定後の発注・契約が前提と明記されています。
つまり、
採択された = すぐ購入してよい ではありません。
採択されても、申請した経費が全部認められるわけではない
ここも重要です。
応募時に、
機械500万円
システム300万円
広告100万円
と計上して採択されたとしても、その900万円の経費すべてが補助対象として確定したわけではありません。
採択後には交付申請・交付審査があります。
その際に対象経費として適切かどうかが精査され、結果によっては応募申請時の金額から減額または全額対象外となる可能性があります。
したがって、
「採択」と「補助対象経費の確定」は別の段階です。
事例|新規事業に2,450万円必要でも、全額が補助対象になるわけではない
ここでは、当サイトで使用している架空企業の事例で考えてみます。
機械器具卸売業者が、メーカー保守終了後のNC工作機械について、
定期診断+予防保全+部品供給+緊急対応
を組み合わせた「設備延命支援サービス」を新たに始める計画です。
事業全体では、設備・在庫・人件費等を含めて約2,450万円の資金を必要とします。【経営革新計画の財務計画・資金計画】
しかし、その内訳を新モノ補助の対象経費という視点で見ると、状況は変わります。
| 経費 | 金額例 | 新モノ補助での考え方 |
|---|---|---|
| 精密測定機器 | 60万円 | ○ 対象候補 |
| 振動・騒音測定器 | 25万円 | ○ 対象候補 |
| 電流・電力測定器 | 7.5万円×2 | △ 単価10万円要件に注意 |
| 部品保管設備 | 30万円 | △ 専用性・汎用性を確認 |
| 部品在庫管理システム | 20万円 | ○ 専用システムなら対象候補 |
| 交換部品の初期在庫 | 多額 | × 販売・提供用在庫は原則対象外 |
| 自社従業員の人件費 | 多額 | × 対象外 |
| 広告・販促 | ― | ○ 条件を満たせば対象候補 |
| 外注費 | ― | △ 外注内容による |
この例では、
事業として必要な資金は2,450万円
であっても、
補助対象として計上できる設備等はその一部
になります。
つまり、
「新規事業にいくら必要か」
を計算した後に、
「そのうち新モノ補助の対象になるのは何か」
をもう一度切り分ける必要があります。
これは経営革新計画などの事業計画と、補助金申請を考える際の大きな違いの一つです。
【準備中】経営革新計画との違い・転用について
対象経費を考えると、事業そのものも見えやすくなる
対象経費を整理する作業は、単なる補助金の計算ではありません。
例えば、
なぜこの設備が必要なのか
を説明しようとすると、
どの製品・サービスを提供するのか
どの工程で設備を使用するのか
既存事業と何が違うのか
どこまでを自社で行い、どこを外注するのか
も整理する必要があります。
逆に、この関係が説明できない設備は、「本当に新規事業に必要な投資なのか」を見直した方がよい場合もあります。
補助対象経費を確認することは、結果的に、事業計画の投資内容を具体化する作業にもなります。
対象経費を確認するときの5つのポイント
迷ったときは、まず次の5点を確認すると整理しやすくなります。
① 補助事業に本当に必要か
その設備・支出がなければ、新規事業を実施できないのか。
② 制度上の経費区分に該当するか
事業上必要でも、制度上対象外となる経費があります。
③ 補助事業専用として使えるか
既存事業との共用や汎用品には注意が必要です。
④ 金額の妥当性を説明できるか
見積書や相見積もりなど、客観的に確認できる資料が必要です。
⑤ 交付決定後に発注・契約するか
時期を誤ると、事業に必要な設備でも補助対象にならない可能性があります。
まとめ|先に「事業費」、次に「補助対象経費」を考える
新モノ補助では、「事業に必要な経費」と「補助対象経費」を分けて考えることが重要です。
例えば、
対象になり得るもの
- 新規事業専用の機械・設備
- 専用システム
- 一部の外注費
- 試作品用原材料
- 新製品・サービスの広告宣伝費
に対して、
原則として対象外となるもの
- 自社人件費
- 販売用在庫
- 通常の運転資金
- 家賃・水道光熱費
- 汎用パソコン等
- 既存事業と共用する設備
- 単純な設備更新
などがあります。
そして、対象経費として計上したからといって、採択時点でその全額が確定するわけでもありません。
そのため、
新規事業を具体化する
↓
必要な投資・費用を整理する
↓
その中から補助対象経費を切り分ける
という順序で考えると分かりやすいでしょう。