融資計画では、
何のために資金が必要なのか
その資金を使うことで事業がどう変わるのか
借入金をどのように返済するのか
を一続きで整理することが重要です。
ただ、考え方だけを見ても、実際にどこまで書けばよいのかは分かりにくいかもしれません。
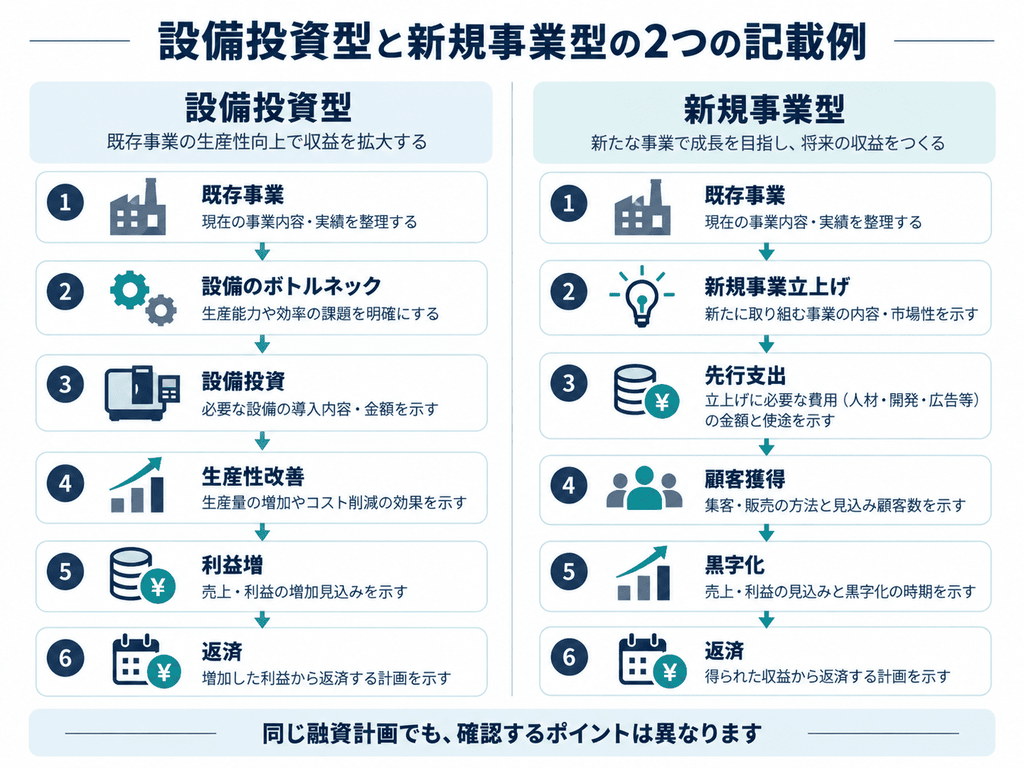
そこで本ページでは、次の2つの架空企業について、融資計画の記載例を作成します。
事例① 設備投資型
既存の金属部品加工事業で、高性能マシニングセンタを導入するケース(B社)
【経営力向上計画記載例】
事例② 新規事業型
既存の機械器具卸・保守事業を基盤に、メーカー保守終了NC工作機械向けの延命支援サービスを開始するケース【経営革新計画記載例(東京都版)】
同じ融資でも、設備投資と新規事業では、資金が必要になる時期や説明の重点が異なります。
※本ページの企業、借入条件等は架空の設定です。特定の金融機関の融資条件や審査基準を示すものではありません。
記載例① 設備投資型
B社の概要
B社は、産業機械メーカーや自動化装置メーカーなど約30社から、精密金属部品等の加工を受託する企業です。
従業員は12名で、直近期の売上高は2億円、営業利益は800万円です。
多品種少量・短納期への対応力を強みとしていますが、15年以上使用している立形マシニングセンタが、生産能力のボトルネックとなっています。
なぜ設備投資が必要なのか
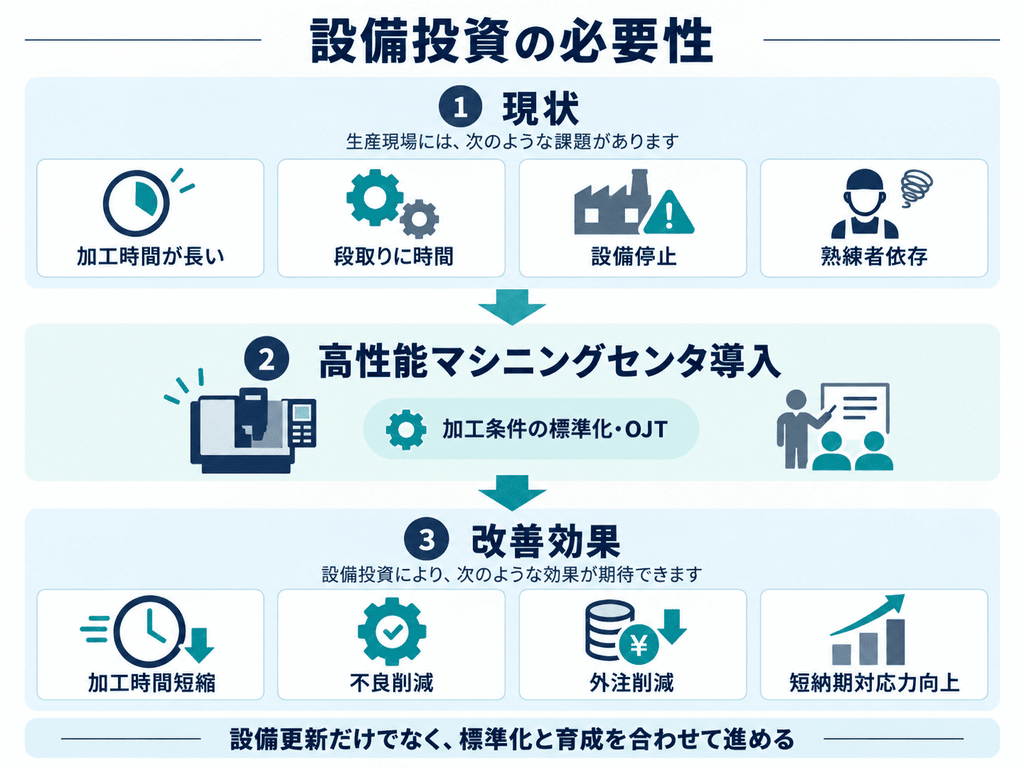
B社では、設備が古いというだけで更新するわけではありません。現在、次のような問題が発生しています。
| 項目 | 現状 |
|---|---|
| 代表製品の加工時間 | 約60分 |
| 平均段取り時間 | 約60分 |
| 再加工・不良率 | 約3.0% |
| 年間設備停止時間 | 約80時間 |
| 主要加工を単独担当できる社員 | 2名 |
その結果、
繁忙期に外注する
短納期案件を断る
設備停止によって納期余裕が減る
熟練者に仕事が集中する
といった問題が生じています。
そこで、高性能マシニングセンタを導入するとともに、加工条件の標準化と若手育成を進めます。
必要資金と調達方法
今回の必要資金は2,550万円です。
| 使途 | 金額 | 調達方法 |
|---|---|---|
| マシニングセンタ | 2,500万円 | 自己資金500万円+借入2,000万円 |
| 外部操作研修等 | 50万円 | 自己資金50万円 |
| 合計 | 2,550万円 | 自己資金550万円+借入2,000万円 |
このように、「2,000万円借りたい」から考えるのではなく、
設備2,500万円+研修50万円-自己資金550万円=借入2,000万円
という順で整理しています。
設備投資によって何が変わるのか
導入後の目標は次のとおりです。
| 指標 | 現状 | 導入後 |
|---|---|---|
| 加工時間 | 60分 | 45分 |
| 段取り時間 | 60分 | 40分 |
| 再加工・不良率 | 3.0% | 1.5% |
| 設備停止時間 | 80時間 | 20時間 |
| 単独担当可能な社員 | 2名 | 4名 |
ただし、融資計画では「生産性が上がります」で終わらせません。
それがいくらの利益につながるのかまで整理します。
投資効果を利益につなげる
B社では、3年後の改善効果を次のように整理しています。
| 改善要因 | 年間効果 |
|---|---|
| 売上2,000万円増による限界利益増 | +700万円 |
| 外注費削減 | +150万円 |
| 再加工・材料ロス削減 | +60万円 |
| 残業削減 | +40万円 |
| 修理・設備停止関連費削減 | +50万円 |
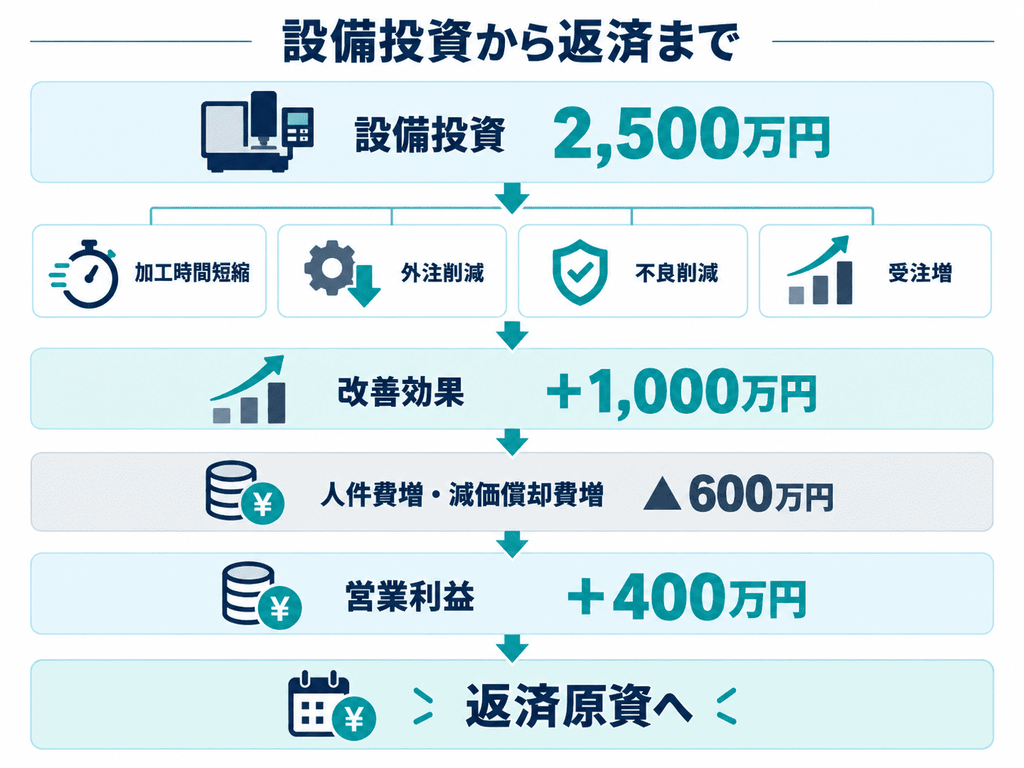
| 改善効果合計 | +1,000万円 |
| 人件費増 | ▲400万円 |
| 減価償却費増 | ▲200万円 |
| 営業利益改善 | +400万円 |
営業利益は、【800万円 → 1,200万円】を計画しています。
返済は「今回の借入だけ」で考えない
今回の記載例では、新規借入2,000万円について、
7年返済
元金均等
元金据置6か月
想定金利 年2.0%
と仮定しています。ただし、B社には既存借入もあります。
そのため、「今回の2,000万円を返せるか」だけではなく、
「既存借入+今回借入を合わせて返済できるか」を確認します。
記載例では、既存借入残高を4,500万円、既存借入の年間返済を約420万円と仮定しています。
利益だけでなくキャッシュで確認する
B社では営業利益に加え、減価償却費があります。
簡易的に、営業利益+減価償却費を見ると、
【現状】800万円+600万円 = 1,400万円
【3年後】1,200万円+800万円 = 2,000万円
となります。ここから既存借入と今回借入の返済を行います。
ただし、実際には税金、運転資金、追加投資なども必要なので、この数字だけで返済可能と判断するものではありません。
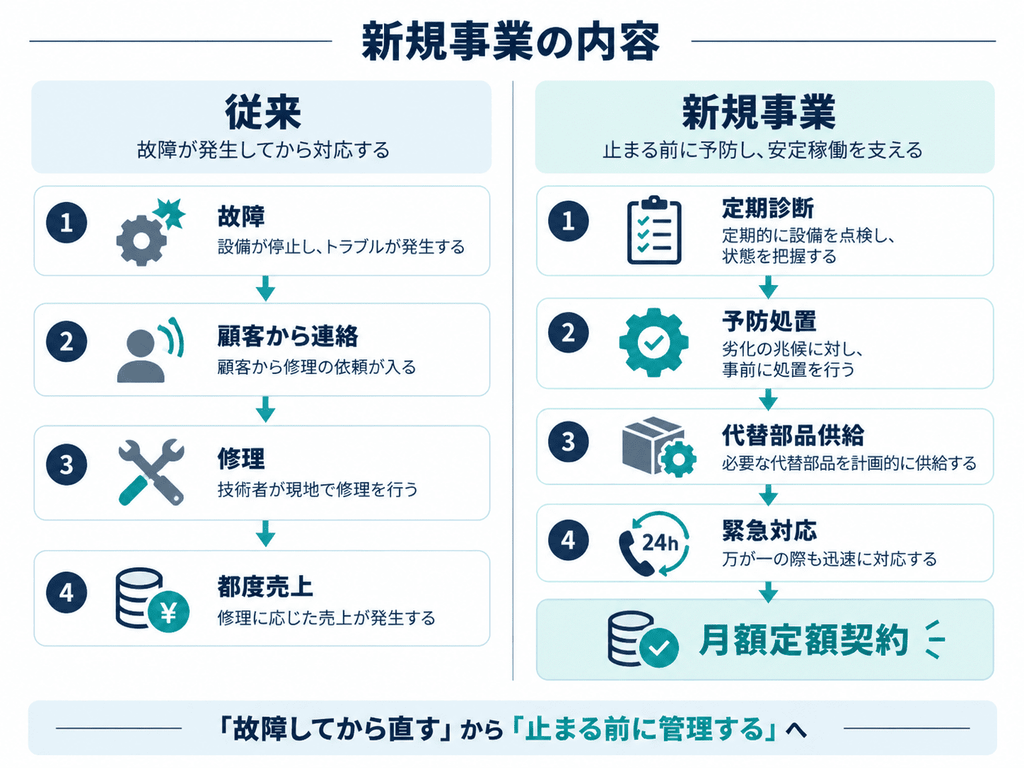
設備代金を支払う月も確認する
年間では利益が出ていても、設備代金を支払う月に資金不足になる可能性があります。
今回は、
1月:借入2,000万円を実行 → 2月:設備代金2,500万円を支払う
という計画にしています。
設備代金支払後も一定の現預金を確保し、通常の材料仕入や人件費の支払いに支障が出ないかを確認します。
記載例② 新規事業型
次は、新規事業を立ち上げるケースです。設備投資型との大きな違いは、
売上が立つ前から資金が必要になる
ことです。
既存事業の概要
株式会社○○○○は、機械部品販売と工作機械保守サービスを行っています。
従業員20名、売上高4億円、営業利益800万円です。
東京都内・近郊の中小製造業約150社を顧客とし、累計1,500台以上の工作機械の保守実績があります。
既存事業は黒字ですが、
機械部品販売では価格競争
保守サービスでは故障後の都度対応が中心
という課題があります。
そこで、これまで蓄積した顧客基盤・保守ノウハウ・部品調達ルートを利用して、新たな定額サービスを立ち上げます。
新規事業の内容
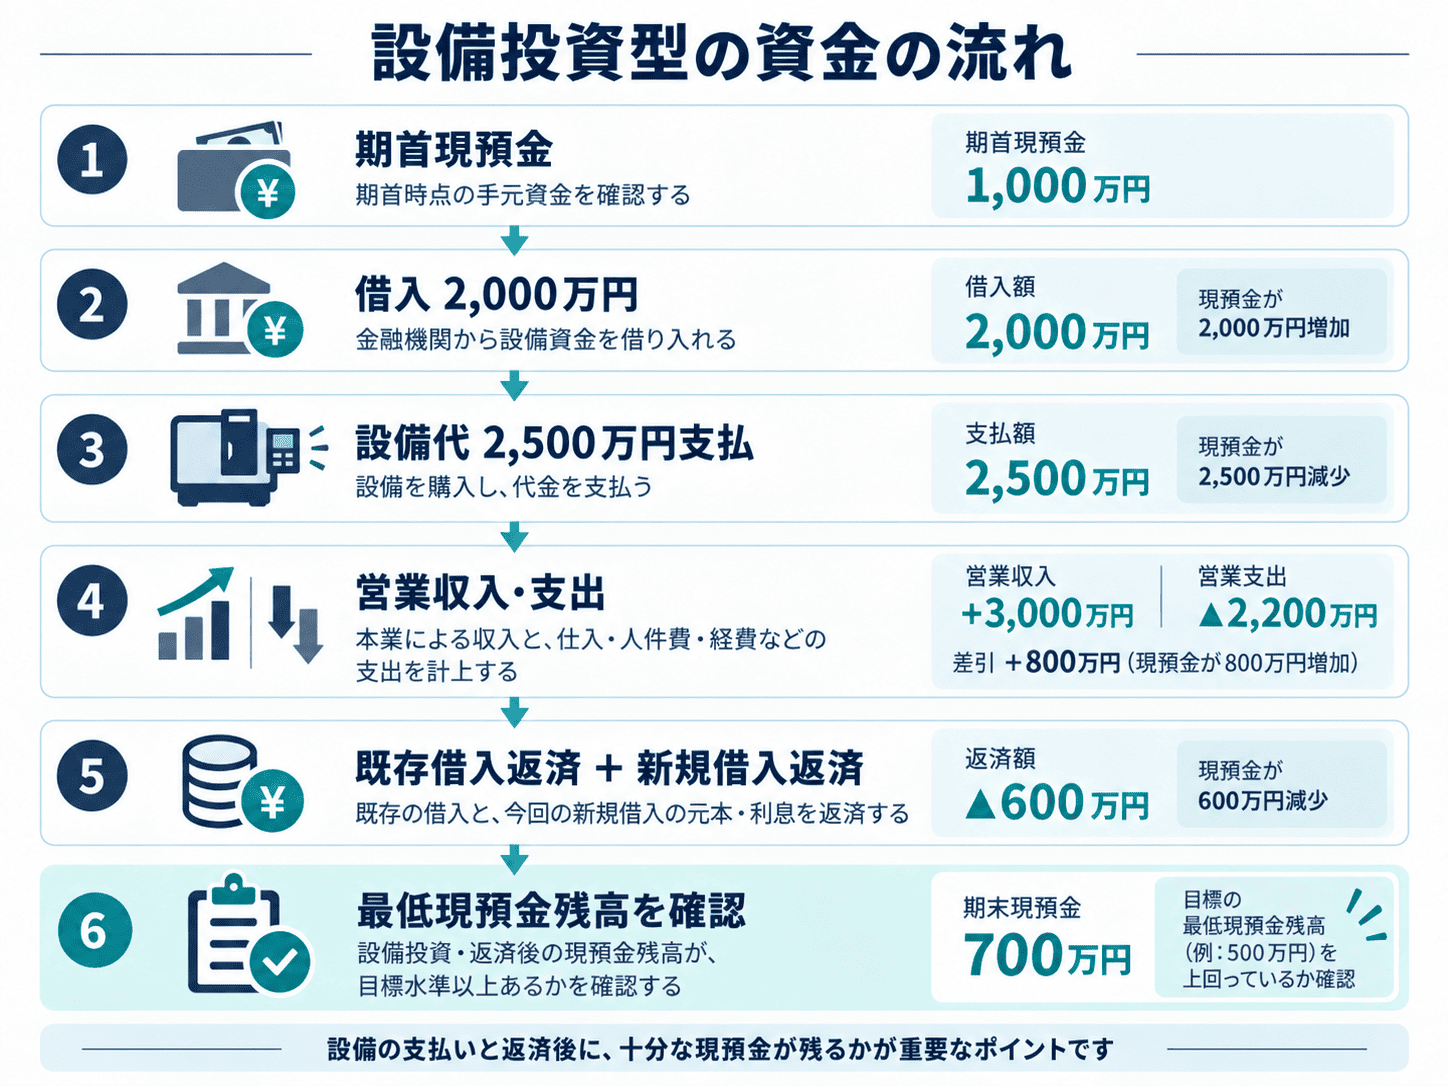
新たに行うのは、「メーカーサポート終了NC工作機械向け延命支援サービス」です。
メーカーによる部品供給や技術サポートが終了したNC旋盤・マシニングセンターを使用する中小製造業者に対して、
月次定期診断
予防処置
代替部品供給
緊急対応保証
設備延命レポート
を一体化して月額定額で提供します。標準価格は月額10万円を想定しています。
売上計画には根拠を持たせる
新規事業では、
3年後に3,000万円売る
だけでは、その数字の根拠が分かりません。
今回の事例では、既存顧客60社にヒアリングを行っています。
| 調査結果 | 社数 |
|---|---|
| 調査対象 | 60社 |
| サポート終了設備を保有 | 35社 |
| サービスに関心あり | 18社 |
| 導入を具体的に検討 | 8社 |
| 試験導入意向 | 3社 |
初年度は、この3社から始めます。
その後、3社 → 15社 → 30社 へ契約を増やしていく計画です。
売上は「単価×顧客数」から積み上げる
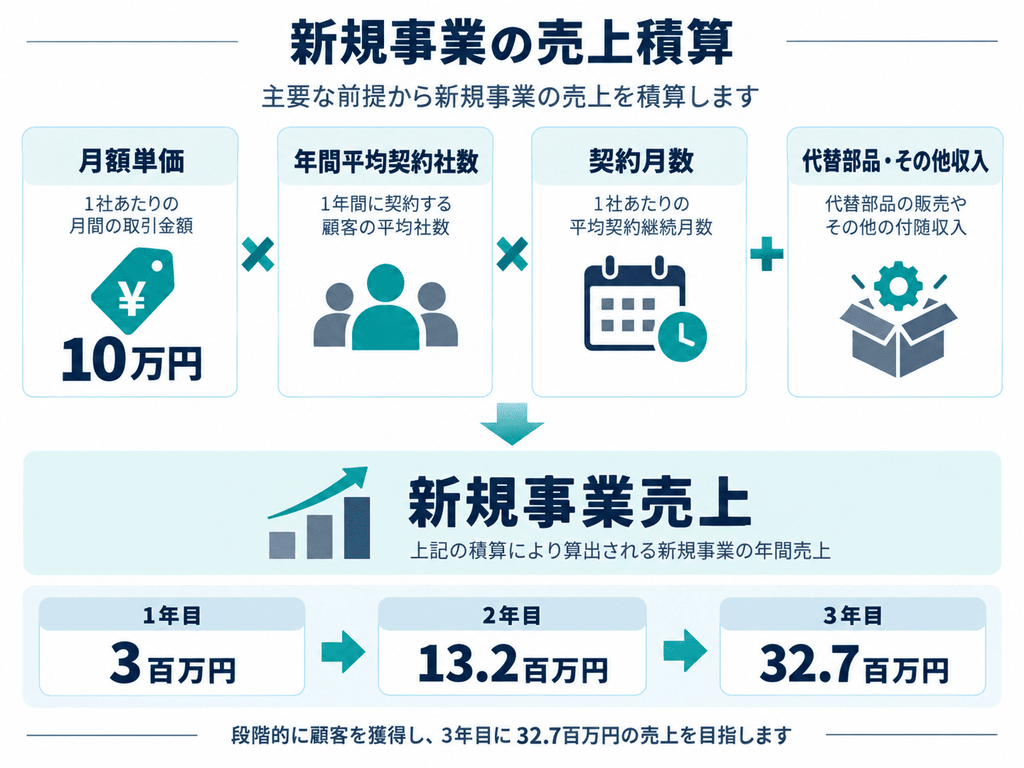
新規事業の売上は次のように計算します。
| 売上 | 1年後 | 2年後 | 3年後 |
|---|---|---|---|
| 定額契約 | 180万円 | 1,080万円 | 2,700万円 |
| 代替部品 | 60万円 | 180万円 | 450万円 |
| その他 | 60万円 | 60万円 | 120万円 |
| 合計 | 300万円 | 1,320万円 | 3,270万円 |
売上計画を「前年比○%」で置くのではなく、契約単価 × 契約社数 × 契約期間から組み立てています。
新規事業は初年度から黒字とは限らない
新規事業単独の営業利益は、
| 1年後 | 2年後 | 3年後 | |
|---|---|---|---|
| 売上高 | 300万円 | 1,320万円 | 3,270万円 |
| 営業利益 | ▲150万円 | 380万円 | 1,070万円 |
となっています。初年度は赤字です。
しかし、会社全体では既存事業があるため、初年度でも営業利益750万円を確保する計画です。
そのため、【新規事業単独】と【会社全体】を分けて確認します。
なぜ運転資金が必要なのか
今回の新規事業では、3年間で2,300万円の運転資金を計画しています。
主な内容は、
初期在庫
人件費
広告宣伝費
委託費
などです。
ただし、
運転資金2,300万円=2,300万円を一度に借りる
という意味ではありません。
売上が入る時期と支出の時期を確認し、実際にいつ資金が不足するかを見ます。
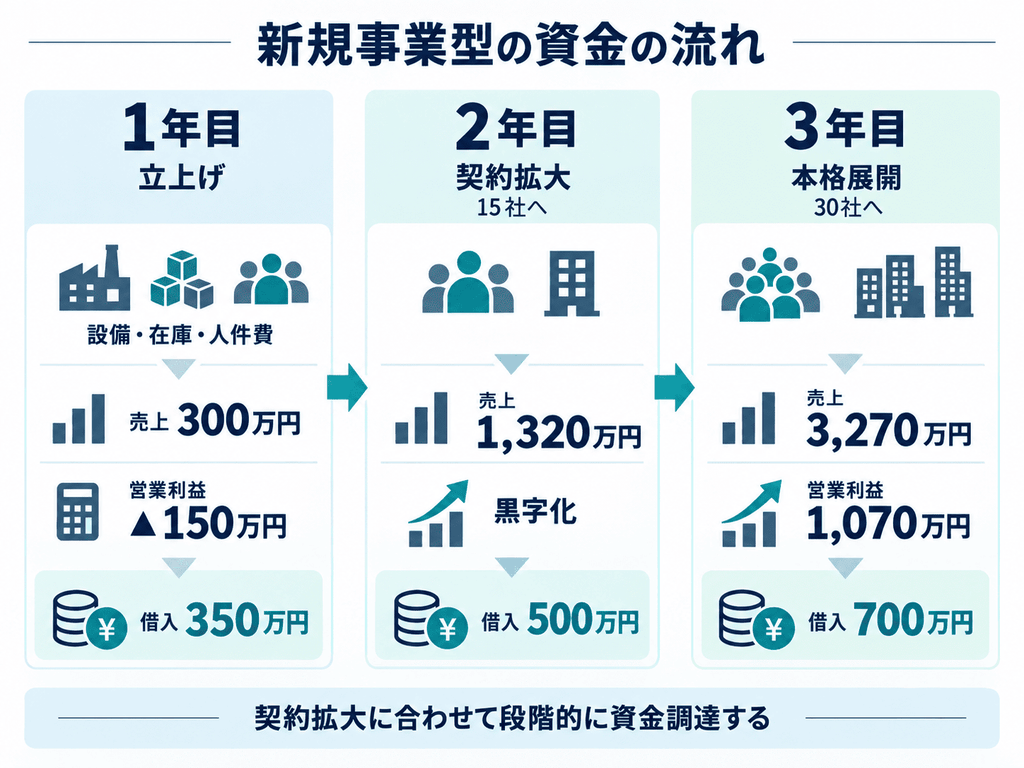
借入も段階的に実行する
今回の事例では、
| 年度 | 自己資金 | 借入 |
|---|---|---|
| 1年目 | 300万円 | 350万円 |
| 2年目 | 300万円 | 500万円 |
| 3年目 | 300万円 | 700万円 |
| 合計 | 900万円 | 1,550万円 |
としています。
最初から1,550万円すべてを借りるのではなく、
契約獲得状況を確認しながら必要な資金を段階的に調達する
考え方です。
計画どおりにいかなかった場合も考える
融資計画では、計画値だけでなく、計画未達時の対応も整理しておきます。
たとえば新規事業で契約数が伸びなければ、
2回目以降の借入を遅らせる
広告費を抑える
在庫を増やさない
外注費を段階的に投入する
などが考えられます。
設備投資型でも、
受注増加が遅い
設備効果が想定より小さい
利益改善が遅れる
といった場合には、追加投資や採用を後ろ倒しするなどの対応を検討します。
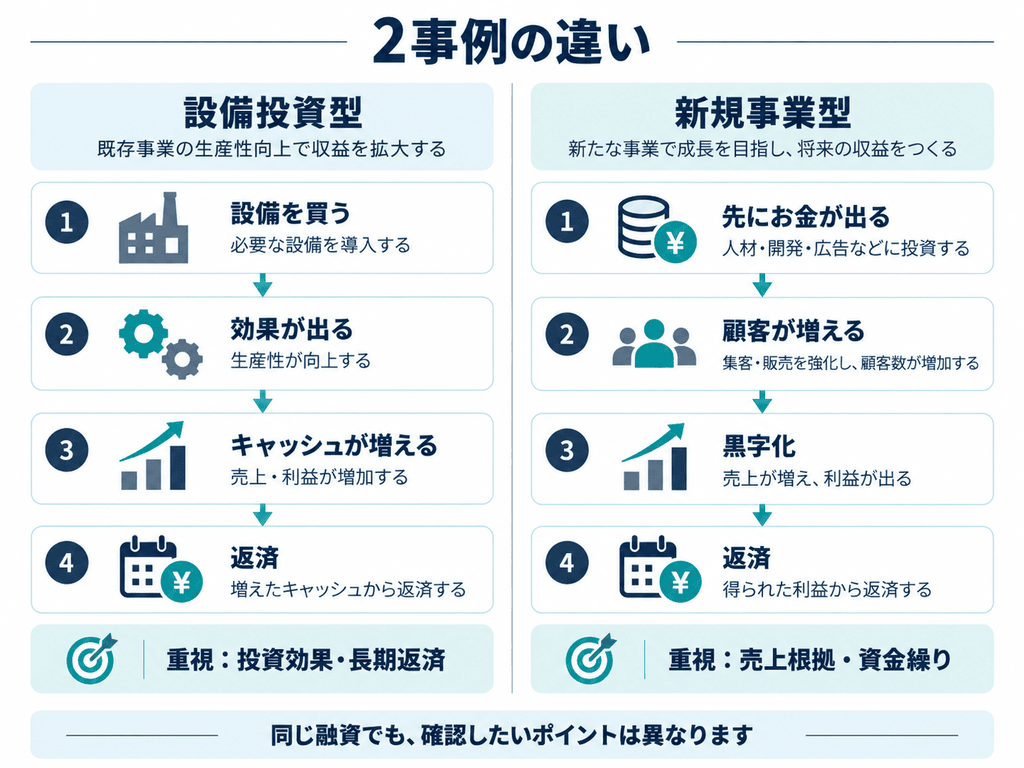
2つの記載例を比較すると
設備投資型と新規事業型の違いを整理すると、次のようになります。
| 設備投資型 | 新規事業型 | |
|---|---|---|
| 主な資金 | 設備資金 | 運転資金+一部設備 |
| 資金発生 | 設備購入時に集中 | 数年間にわたり発生 |
| 売上根拠 | 生産能力・既存需要 | 契約件数・単価 |
| 利益 | 比較的早く効果 | 初年度赤字もあり得る |
| 返済原資 | 既存事業+設備効果 | 当初は既存事業、後に新規事業 |
| 特に重要 | 投資効果 | 黒字化までの資金繰り |
経営計画から融資計画へ何を追加したのか
冒頭で触れましたが、今回の2つの事例は、それぞれ、【経営力向上計画】と【経営革新計画】の事例企業を元にしています。
元の経営計画にはすでに、
事業内容
課題
取組内容
必要資金
売上・利益計画
などがあります。
融資計画では、そこに、
既存借入
借入条件
返済額
返済原資
借入実行時期
月次資金繰り
計画未達時の対応
を追加しました。
つまり、経営計画を一から作り直すのではなく、
経営計画に「資金を借りて返す」という視点を追加する
と考えると分かりやすくなります。
今回作成した記載例では、
3年間の収益計画
既存借入を含めた返済計画
12か月の簡易資金繰り
計画未達時の対応
金融機関への説明時に用意する資料
についても触れています。
融資計画は「数字を増やす」ことが目的ではない
詳細な計画を作ればよいというわけではありません。
重要なのは、
なぜ資金が必要なのか
その資金によって何が変わるのか
売上・利益の根拠は何か
どこから返済するのか
途中で現金が不足しないか
が一貫していることです。
設備投資でも新規事業でも、【事業計画 → 必要資金 → 収益 → 返済 → 資金繰り】を一つの流れとして確認することが、融資計画を作る基本になります。