【概要】
設備投資や新規事業のために融資を受ける場合は、「いくら借りたいか」だけでなく、資金の使い道、その投資による売上・利益への効果、返済方法、返済期間中の資金繰りまでを一続きで整理する必要があります。
本ページでは、中小企業が融資を検討するときに整理しておきたい内容を、必要資金、収益計画、返済計画、資金繰りなどの観点から解説します。
設備投資や新規事業のために金融機関から融資を受ける場合、「何にいくら必要なのか」だけでは十分ではありません。
金融機関に説明する際には、
なぜ資金が必要なのか
→ 資金を何に使うのか
→ その結果、売上や利益がどう変わるのか
→ 借入金をどう返すのか
→ 返済中に資金不足にならないか
までを一続きで整理する必要があります。
一方で、金融機関共通の「融資計画書」という統一様式があるわけではありません。
日本政策金融公庫、銀行、信用金庫などでは、会社概要、事業計画書、資金繰り表、長期収支計画など、それぞれ異なる書式が公開されています。
本ページでは、こうした金融機関の公開資料を参考に、中小企業が融資を検討するときに整理しておきたい内容を7つに分けて解説します。
※実際に提出する書類や必要資料は、金融機関・融資制度・申込内容によって異なります。
融資計画は1枚の書類ではない
金融機関が公開している資料を見ると、「事業計画書だけを書けばよい」という形にはなっていません。
たとえば京都銀行では、資金繰り表に加えて、法人向けの経営・事業計画書を企業規模等に応じて複数用意しています。(京都銀行)
沖縄銀行では、簡易事業計画書、5か年経営計画書、資金繰り表、決算内容ヒアリングシートなどが別々に公開されています。(沖縄銀行)
また北洋銀行では、借入期間1年以内の短期資金では月別の「資金繰表」、1年を超える長期資金では「長期資金収支予想表」を用意しています。(北陽銀行)
つまり、融資を考える際には、
事業内容を説明する資料
返済能力を確認する資料
実際のお金の動きを確認する資料
を分けて考えると分かりやすくなります。
融資計画で整理したい7つの項目
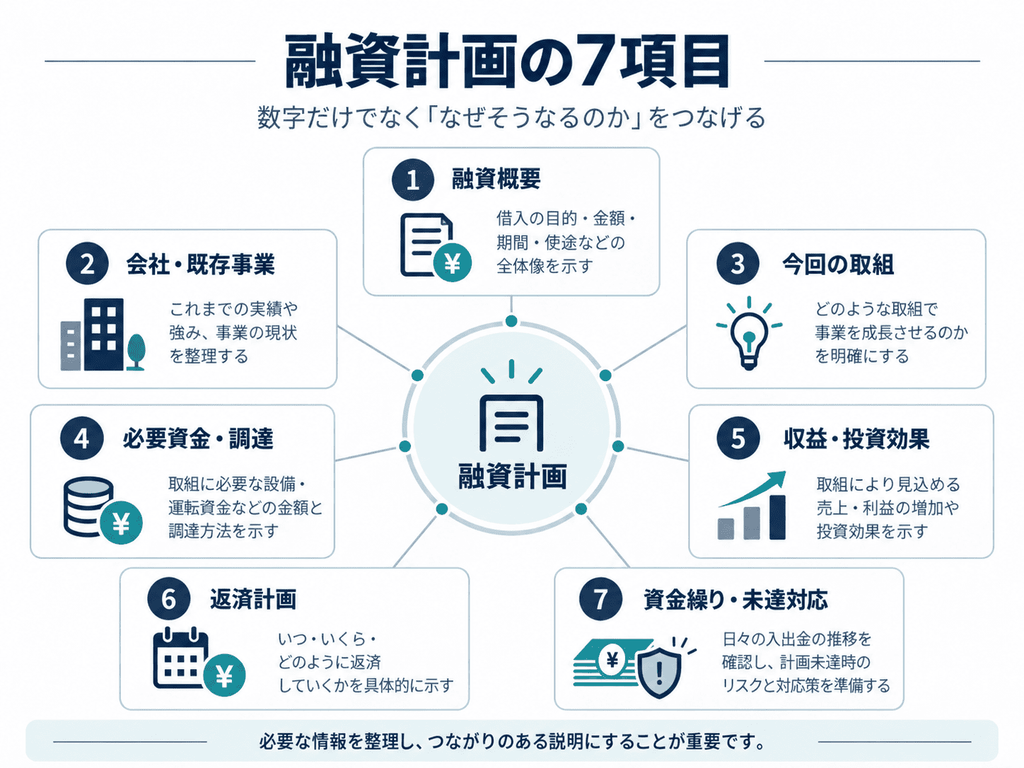
本サイトでは、金融機関が公開している書式を参考に、融資計画を次の7つに整理します。
| 項目 | 確認する内容 |
|---|---|
| ① 融資概要 | 何のために、いつ、いくら必要なのか |
| ② 会社・既存事業 | どのような会社で、現在どう稼いでいるのか |
| ③ 今回の取組 | 設備投資や新規事業で何をするのか |
| ④ 必要資金・調達方法 | 何にいくら使い、自己資金と借入をどう組み合わせるか |
| ⑤ 投資効果・収益計画 | 売上・利益がどう変わるのか、その根拠は何か |
| ⑥ 返済計画・既存借入 | 何を返済原資とし、既存借入を含めて返済できるか |
| ⑦ 資金繰り・未達時対応 | 途中で現金が不足しないか、計画が遅れたらどうするか |
すべてを長文で書く必要はありません。
重要なのは、この7項目の数字と説明がつながっていることです。
① 融資概要―まず「何のために借りるのか」を明確にする
最初に、
「何をするために、いくら必要なのか」を簡潔に整理します。
たとえば設備投資なら、
高性能マシニングセンタを2,500万円で導入する。
自己資金500万円、金融機関借入2,000万円で調達する。
といった形です。
新規事業なら、設備だけでなく、人件費、在庫、販促費などの運転資金が必要になる場合があります。
ここでは細かい説明を始めるよりも、まず融資計画全体を一目で把握できるサマリーを作ります。
② 会社・既存事業―返済の土台となる事業を整理する
融資では今回の設備や新規事業だけを見るのではなく、会社全体を見る必要があります。
最低限、
[
「会社概要」「事業内容」「主要顧客」「売上・利益」「自社の強み」「現在抱えている課題」「今後の見通し」
を整理します。
特に新規事業の場合でも、立ち上げ直後から新規事業だけで返済できるとは限りません。
そのため、既存事業がどの程度安定しているかも重要になります。
③ 今回の取組―「なぜ必要なのか」から説明する
設備投資でよくあるのが、
最新設備を導入して生産性を向上する
だけで終わってしまうケースです。
これでは、なぜその設備が必要なのかが十分に分かりません。
たとえば、
旧設備で加工時間が長い
↓
繁忙期に外注や受注辞退が発生している
↓
設備を更新する
↓
加工時間を短縮する
↓
既存顧客からの追加受注を取り込む
というように、現状の課題から投資効果までをつなげます。
新規事業についても同様です。
誰に、何を提供するのか。
既存事業と何が違うのか。
なぜ自社が実施できるのか。
顧客ニーズをどう確認したのか。
を整理します。
④ 必要資金―「借りたい金額」から逆算しない
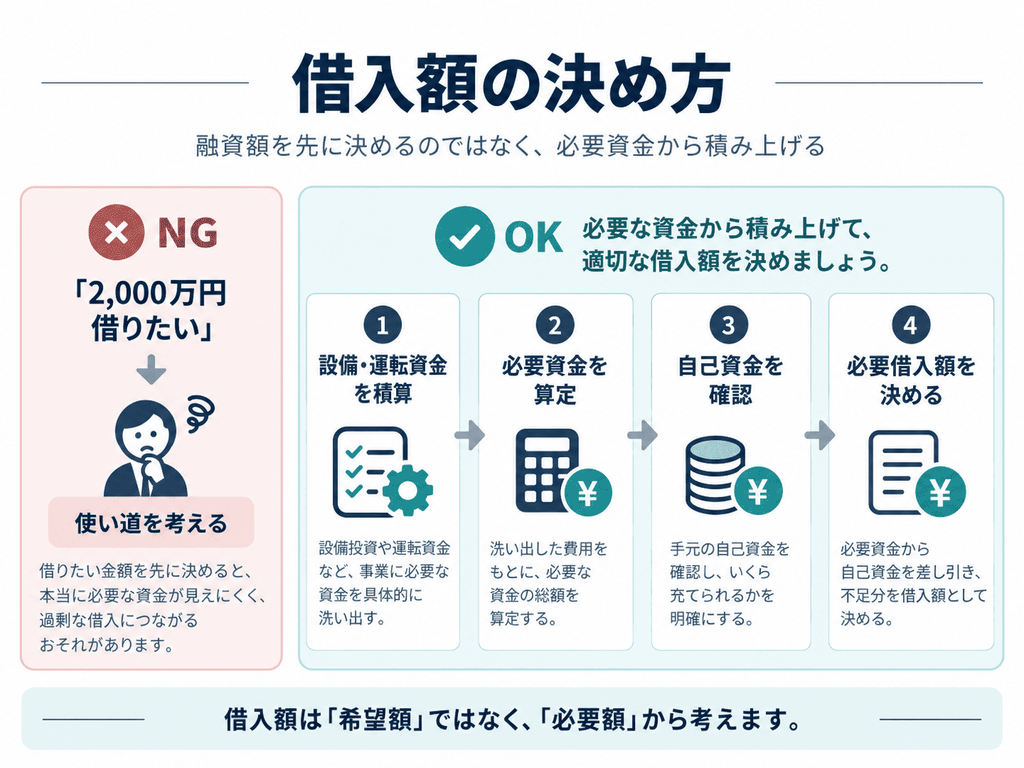
融資額を先に決めるのではなく、「何に、いつ、いくら必要なのか」から積み上げます。
設備資金であれば、設備本体だけでなく、付帯設備、設置費、研修費などが必要になる場合があります。
新規事業では、設備・在庫・人件費・広告宣伝費・外注費など、売上が立つ前に発生する支出も確認します。
そこから、「必要資金-自己資金=必要な借入額」という順に考えます。
⑤ 売上・利益計画―「なぜその数字になるか」が重要
売上計画は、
来年は10%増える予定です
だけでは根拠が分かりません。
設備投資なら、「加工時間の短縮・外注の内製化・不良削減・受注件数増加」などから売上・利益への影響を積み上げます。
新規事業なら、「単価×顧客数×利用期間」などから売上を計算すると分かりやすくなります。
今回作成した新規事業の記載例では、契約件数を3社→15社→30社と増やし、各年度の平均契約数から売上を積み上げています。将来の数字なので完全に当てることはできません。
重要なのは、計画値の前提を第三者が確認できるようにすることです。
金融庁も、事業性融資では事業の実態・将来性を理解し、将来キャッシュフローの見通しやその不確実性を踏まえて返済可能性を評価する考え方を示しています。
⑥ 返済計画―利益だけでなく「返済に回せるお金」を見る
売上や利益が増える計画でも、それだけで返済できるとは限りません。
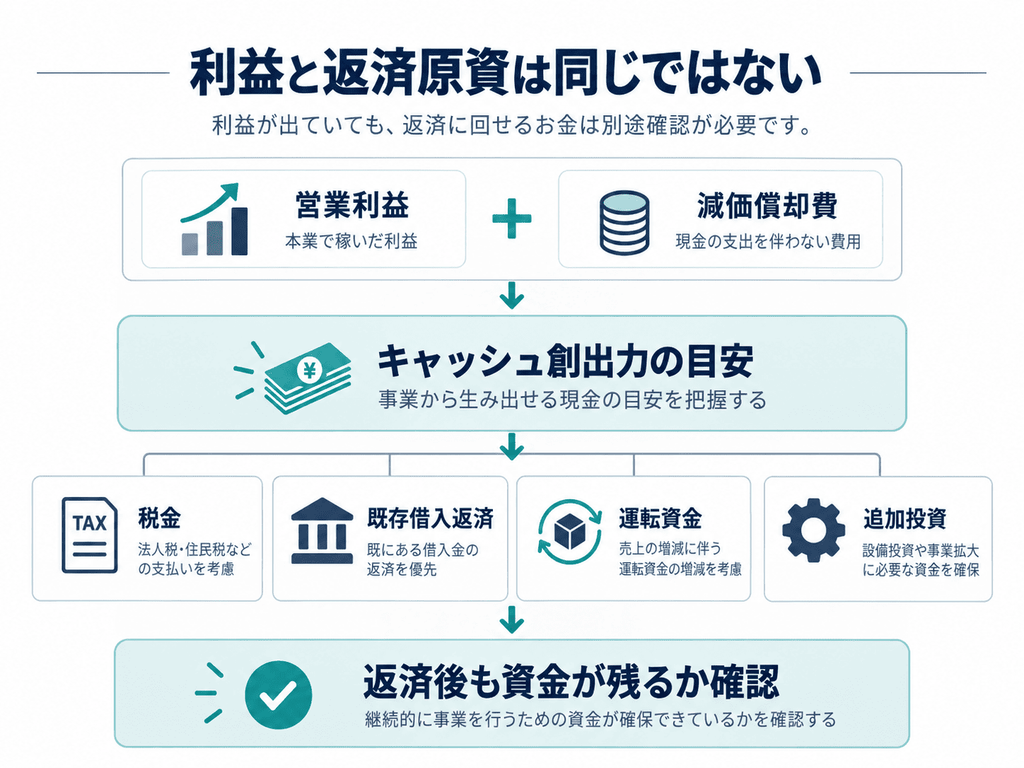
設備投資では、減価償却費は費用として計上されますが、その年度に現金が出ていくわけではありません。
そのため、簡易的には、「営業利益+減価償却費」を、本業から生まれるキャッシュの目安として確認することがあります。
ただし、実際にはここから、「税金・既存借入の返済・運転資金の増加・追加設備投資」なども発生します。
したがって、今回の借入だけではなく、「既存借入を含めた会社全体の返済額」を確認します。
⑦ 資金繰り―黒字でも現金が不足することがある
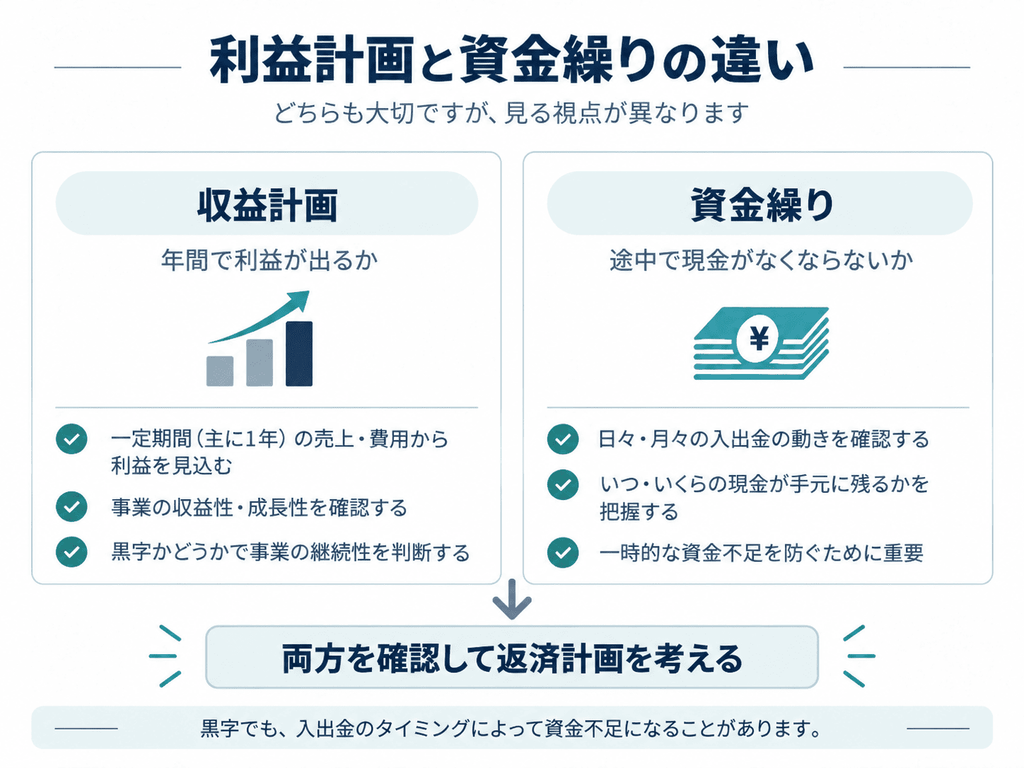
利益計画と資金繰りは別です。
設備代金を先に支払い、売上代金の回収が翌月以降になる場合、年間では黒字でも一時的に現金が不足することがあります。
そこで、
期首現預金
売上入金
仕入・人件費等の支払
設備支払
借入実行
既存借入返済
新規借入返済
を月ごとに並べ、月末現預金残高がどこまで減るかを確認します。
特に確認したいのが、「資金残高が最も少なくなる月」です。
長期融資では、数年間の返済能力と当面の月次資金繰りの両方を見る必要があります。北洋銀行も、短期資金向けの月別資金繰表と、1年超の融資向け長期資金収支予想表を分けて公開しています。(北陽銀行)
計画どおりにいかなかった場合も考えておく
融資計画は、「すべて計画どおりになる」ことを前提に作るだけではありません。
設備投資なら、
加工時間が思ったほど短縮しない
受注増加が遅れる
外注削減が進まない
といった可能性があります。
新規事業なら、
契約件数が増えない
想定価格で売れない
想定以上に人手がかかる
といった可能性があります。
その場合、
追加投資を遅らせる
在庫を抑える
広告費を段階的に投入する
借入実行を遅らせる
など、事前に対応方法を考えておきます。
金融庁の事業性融資に関する考え方でも、事業計画等を通じて、予定する行動が事業見通しにどう寄与するのかなどを金融機関と共有することが重視されています。
設備投資と新規事業では、融資計画の重点が違う
基本的な構成は同じでも、見るポイントは変わります。
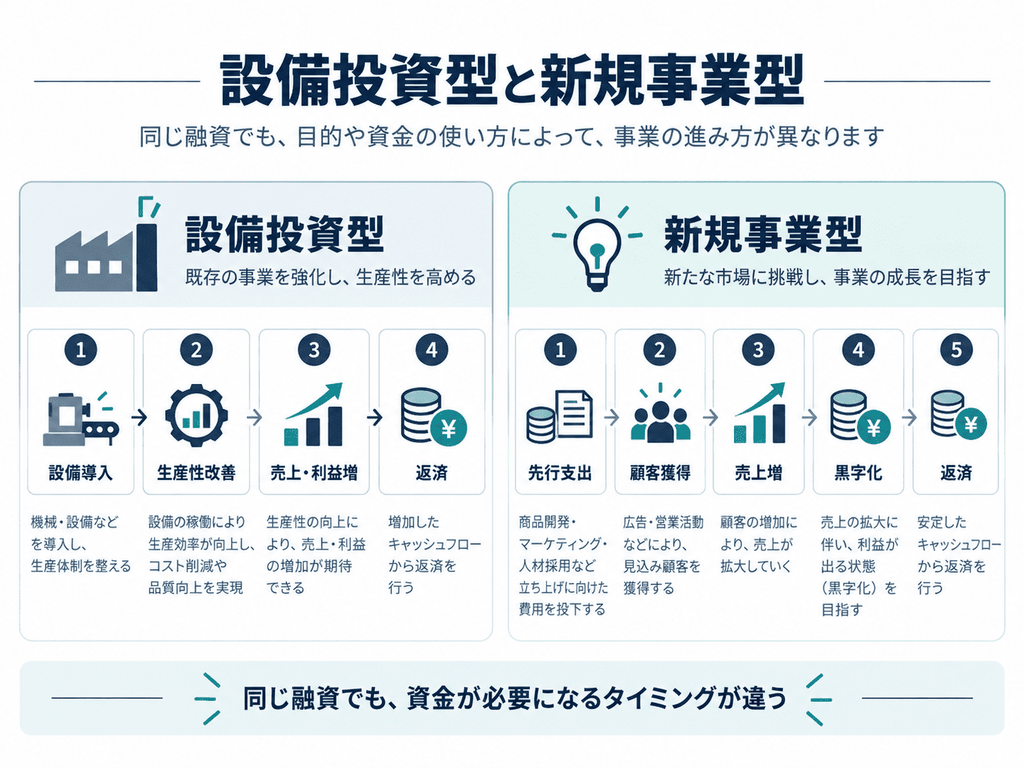
| 設備投資型 | 新規事業型 | |
|---|---|---|
| 主な資金需要 | 設備購入時 | 立ち上げ期間を通じて発生 |
| 説明の中心 | なぜ設備が必要か・投資効果 | 誰に何を売るか・売上根拠 |
| 売上の根拠 | 生産能力、受注残、外注等 | 顧客数、単価、契約見込み |
| 利益発生 | 比較的早い | 赤字期間が生じる場合がある |
| 特に確認したいこと | 投資回収・長期返済 | 運転資金・黒字化までの期間 |
経営力向上計画・経営革新計画から融資計画へ
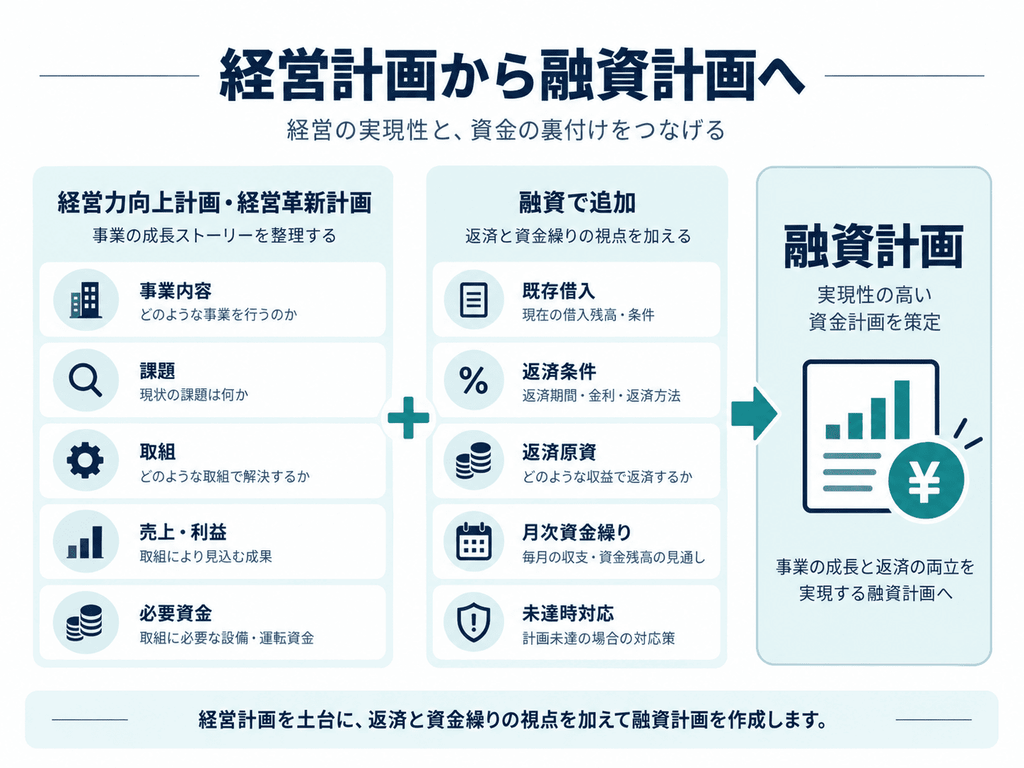
すでに経営力向上計画や経営革新計画を作成している場合、その内容は融資計画の土台として利用できます。
経営力向上計画では、事業の現状、課題、設備投資、改善目標、必要資金などが整理されています。
経営革新計画では、それに加えて新規事業の内容、市場、顧客、実施体制、売上計画などを詳しく検討します。
ただし、それだけで融資計画が完成するわけではありません。
融資ではさらに、
既存借入
返済期間
年間返済額
借入実行時期
月次資金繰り
返済後の現預金
などを確認する必要があります。
融資計画の記載例
本サイトでは、実際の数字を入れた2つの架空事例を作成しています。
設備投資型
金属部品加工業B社が、高性能マシニングセンタを導入するケースです。
必要資金2,550万円のうち、自己資金550万円、金融機関借入2,000万円を想定しています。元の経営力向上計画でも、この資金構成を設定しています。
新規事業型
機械器具卸売業者が、メーカーサポート終了NC工作機械向けの延命支援サービスを始めるケースです。
既存事業、新規事業の内容、顧客ヒアリング、売上積算、初年度赤字、段階的な資金調達まで整理しています。
融資計画を作るときに用意しておきたい資料
計画書だけですべてを説明する必要はありません。
必要に応じて、直近の決算書・試算表、設備見積書、既存借入の返済予定表、売上計画の根拠となる受注・商談・顧客調査、月次資金繰り表などを組み合わせます。
大切なのは、資料の量を増やすことではなく、
「なぜ借りるのか」
「どう利益につながるのか」
「どう返すのか」
を数字と根拠で説明できることです。
まとめ
融資計画は、単に「いくら借りたいか」をまとめる資料ではありません。
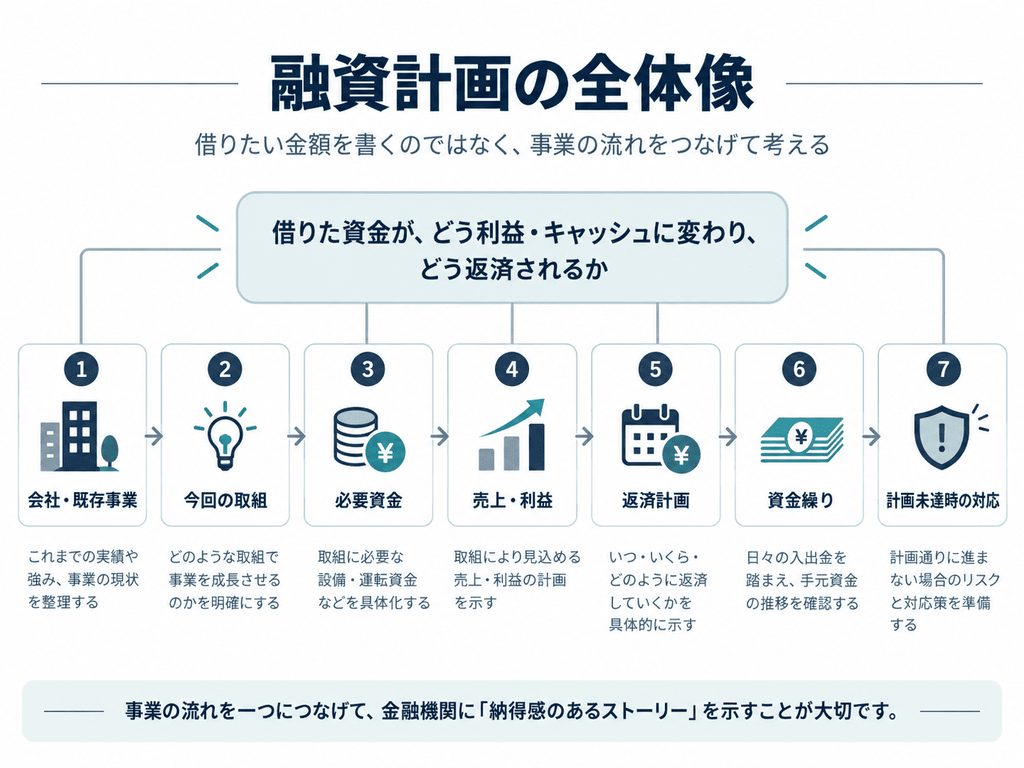
事業の現状→ 今回の取組→ 必要資金→ 売上・利益→ 返済→ 資金繰り
をつなげて考えることが重要です。
金融機関によって使用する書式は異なりますが、考えるべき基本項目には共通する部分があります。
まずは、必要以上に複雑な計画書を作るのではなく、
借りた資金がどのように事業に使われ、どのように返済原資へ変わるのか
を説明できる形に整理してみてください。