経営力向上計画は、設備投資、IT活用、人材育成、業務改善などを通じて、自社の生産性や経営力を高めるための計画です。認定を受けることで、一定の設備投資に対する税制措置や金融支援などを利用できる場合があります。本ページでは、経営力向上計画の基本から、経営革新計画との違い、事業分野別指針、税制類型、設備取得時の注意点までを整理します。
※本ページは2026年9月時点の制度をもとに作成しています。実際の申請時には最新の公式資料をご確認ください。
経営力向上計画は、経営革新計画と名前が似ていますが、考え方はかなり異なります。
経営革新計画が「新たな事業活動」に取り組む計画であるのに対し、経営力向上計画では、既存事業の設備更新や業務改善、人材育成なども計画の対象となります。
一方で、申請書そのものは比較的シンプルでも、
- どの事業分野別指針を使うのか
- どの経営指標を使うのか
- 税制を利用するのか
- A・B・D・Eのどの類型に当たるのか
- 工業会証明書や経済産業局の確認が必要か
- いつ設備を取得するのか
など、計画を作る前に判断しておくことが多い制度でもあります。
このページでは、経営力向上計画の基本から、特に分かりにくい「業種」と「税制類型」の関係、税制メリットの考え方、申請前の注意点まで整理します。
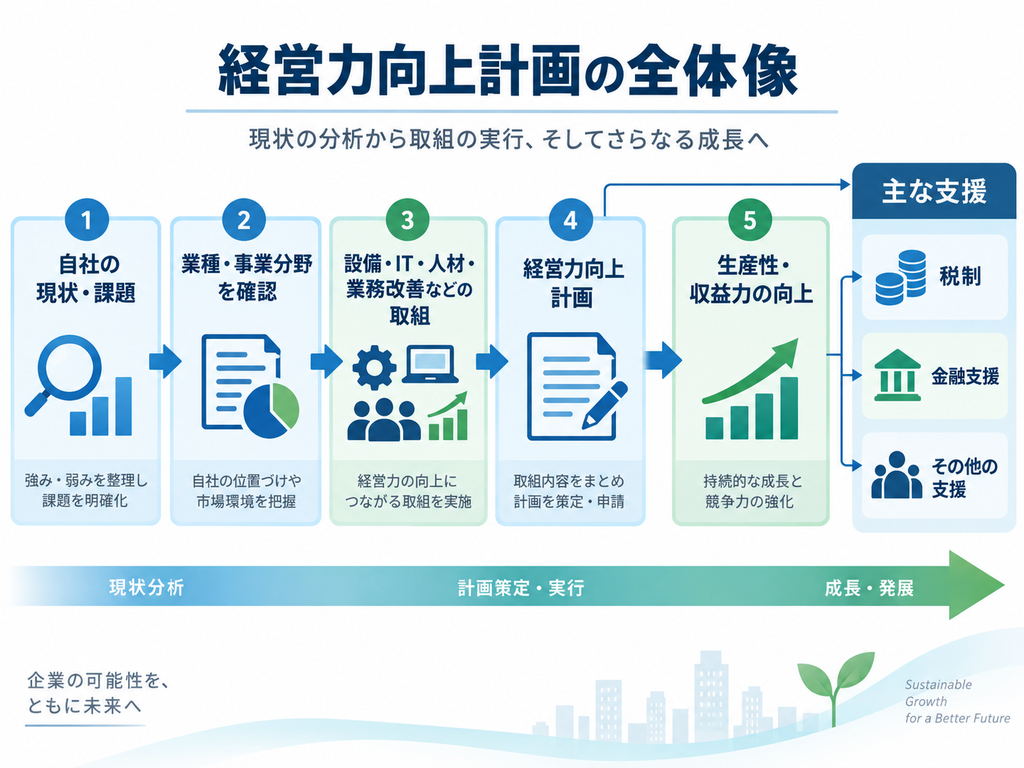
1.経営力向上計画とは
経営力向上計画は、中小企業等経営強化法に基づき、人材育成、コスト管理などのマネジメント改善、設備投資などによって自社の経営力を向上させるための計画です。計画期間は3年以上5年以内で設定します。
申請書では、自社の事業概要、顧客・市場・競合、経営状況を整理したうえで、経営力向上の目標、具体的な取組、必要資金、導入する設備などを記載します。現在の申請様式でも、「現状認識→目標→具体的な実施事項→資金→設備」という流れになっています。
認定対象となる「特定事業者等」は、会社・個人事業主等の場合、原則として従業員2,000人以下です。
ただし、ここには注意が必要です。
経営力向上計画の認定を受けられる企業の範囲と、中小企業経営強化税制など各支援制度を利用できる企業の範囲は同じではありません。
税制等を利用する場合は、別途、それぞれの制度の対象者要件を確認する必要があります。
2.経営革新計画との違い
経営力向上計画と経営革新計画は、どちらも中小企業等経営強化法に関係する制度ですが、計画の目的が異なります。
| 経営力向上計画 | 経営革新計画 | |
|---|---|---|
| 主な目的 | 既存事業を含めた経営力・生産性向上 | 新たな事業活動による経営向上 |
| 新規性 | 原則として必須ではない | 必要 |
| 設備更新 | 対象になり得る | 設備更新だけでは通常不十分 |
| IT・業務改善 | 対象になり得る | 新事業実施の手段として位置づけることが多い |
| 人材育成 | 対象になり得る | 新事業実施の体制として位置づけることが多い |
| 計画期間 | 3~5年 | 3~5年 |
| 指標 | 事業分野別指針等によって異なる | 付加価値額等・給与支給総額 |
| 認定・承認主体 | 事業分野を所管する主務大臣 | 都道府県知事等 |
簡単に整理すると、
経営革新計画は「新しい売上をつくる計画」
経営力向上計画は「今の会社をさらに強くする計画」
と考えると分かりやすいでしょう。
もちろん、経営力向上計画でも新事業に取り組むことはできます。現在の申請書にも「新事業活動への該非」という欄があります。
ただし、経営革新計画のように「新事業活動であること」が認定要件になっているわけではありません。
3.経営力向上計画で最も分かりにくい「業種」と「類型」
経営力向上計画を調べると、
「製造業」「卸売業」「A類型」「B類型」
など、さまざまな分類が出てきます。
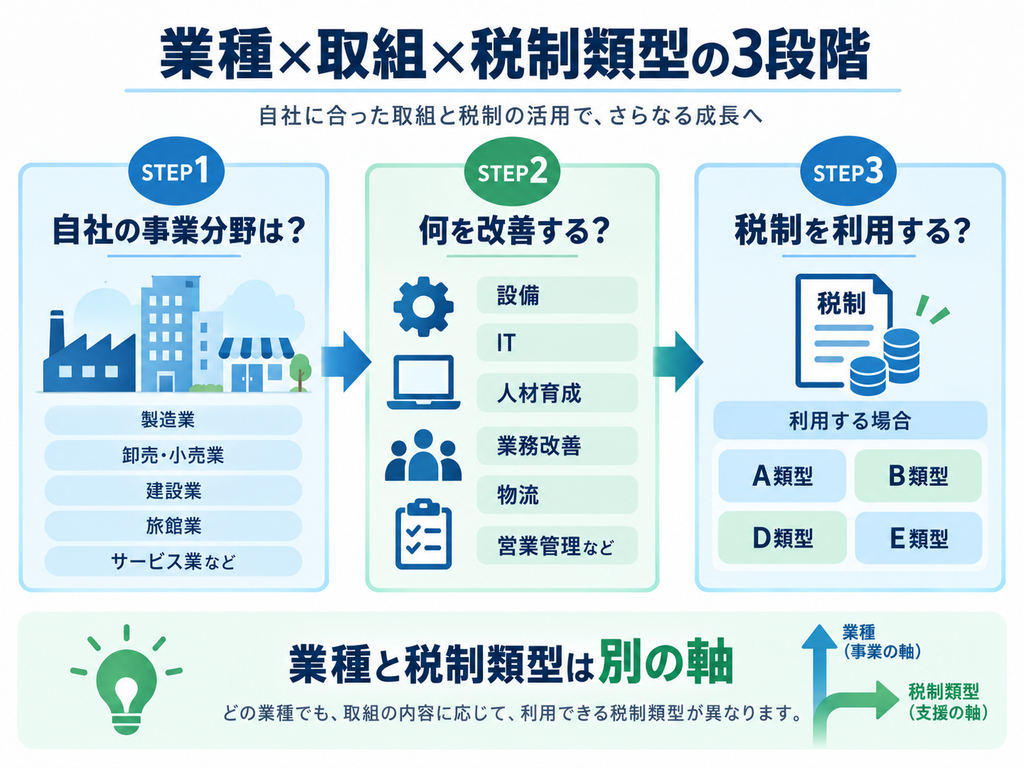
ここで混同しやすいのですが、業種とA・B・D・E類型は別のものです。
業種・事業分野
自社がどの事業分野に属し、どのような経営力向上に取り組むのかを判断するためのものです。
A・B・D・E類型
中小企業経営強化税制を利用する場合に、設備や投資計画をどのような考え方で評価するのかを示す類型です。
したがって、
「製造業だから必ずA類型」
という関係ではありません。
製造業でもB類型を使う場合がありますし、卸売業でも条件を満たす設備であればA類型を利用できる可能性があります。
4.まず自社の事業分野を確認する
経営力向上計画では、最初に日本標準産業分類を確認し、今回の計画に関係する事業分野を特定します。
その事業分野について「事業分野別指針」が定められている場合は、その指針を踏まえて計画を作ります。
事業分野別指針が定められていない場合には、基本方針に基づいて計画を作成します。
ここが経営革新計画との大きな違いの一つです。
製造業の場合
例えば製造業では、
- 人材育成
- 技能の標準化
- IT・ロボット等の導入
- 設備投資
- 生産管理
- 省エネルギー
などが経営力向上の取組として考えられます。
また、製造業では経営指標についても、労働生産性だけでなく、売上高経常利益率や付加価値額を選択できる場合があります。
例えば、現に有する経営資源を利用する製造業の3年計画では、労働生産性であれば1%以上、売上高経常利益率であれば3%以上、付加価値額であれば1%以上の向上が示されています。
卸売・小売業の場合
卸売・小売業では、
- 在庫管理
- 顧客情報の活用
- データベース構築
- ITによる業務効率化
- 配送の合理化
- 高性能設備の導入
などが考えられます。
卸・小売業では、労働生産性を経営指標とする考え方が示されており、3年計画では1%以上、4年では1.5%以上、5年では2%以上の向上が示されています。
すべての業種で同じ目標ではない
経営力向上計画について、「労働生産性を3年間で○%上げればよい」と一律に覚えるのは適切ではありません。
どの指標を使うのか、どの程度の向上を目標とするのかは、まず該当する事業分野別指針を確認する必要があります。
事業分野別指針に指標が定められている場合はその指標を使用し、定められていない場合は労働生産性を使用するのが基本です。
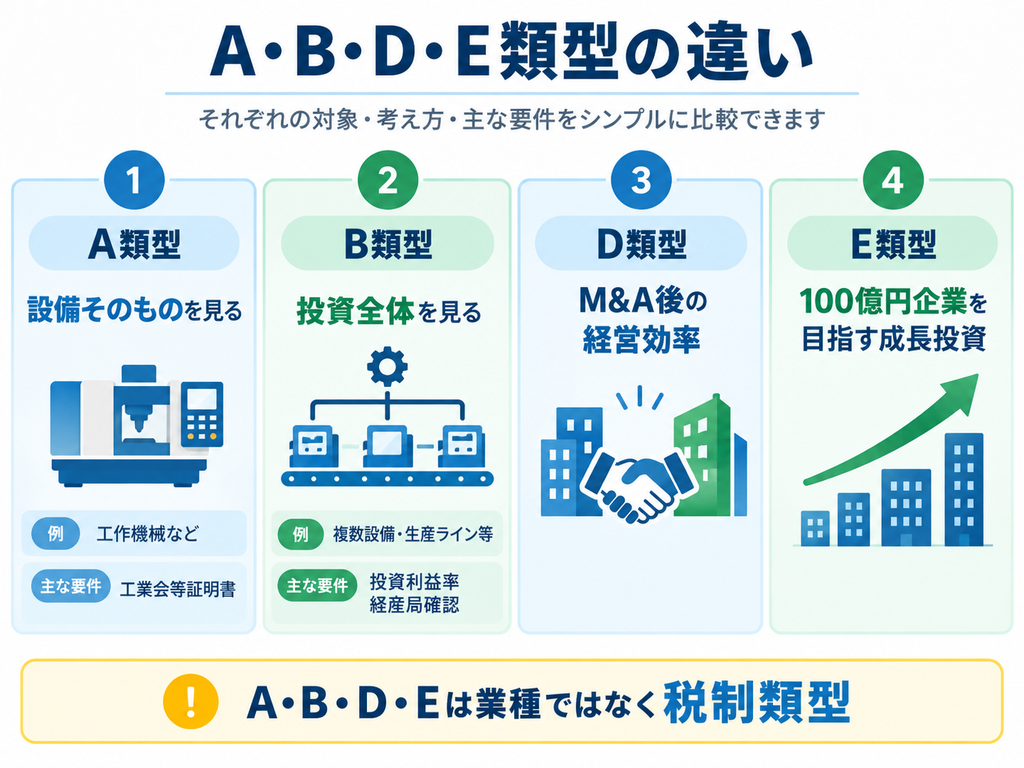
5.A・B・D・E類型とは
A・B・D・E類型は、経営力向上計画そのものの種類ではありません。
中小企業経営強化税制を利用する場合の、設備・投資計画の類型です。
2025年度税制改正により、従来のC類型(デジタル化設備)は廃止され、現在はA・B・D・E類型となっています。
| 類型 | 主な考え方 | 主な確認 |
|---|---|---|
| A類型 | 設備そのものの生産性向上 | 工業会等の証明 |
| B類型 | 投資計画全体の収益力 | 経済産業局の確認 |
| D類型 | M&A等による経営資源集約 | 経済産業局の確認 |
| E類型 | 売上100億円超を目指す経営規模拡大 | 経済産業局の確認 |
A類型 ― 生産性向上設備
A類型では、設備そのものの性能向上を見ます。
例えば、
- 単位時間当たり生産量
- 歩留まり率
- 投入時間・原材料等の削減
など、一定の生産性指標が旧モデルと比較して年平均1%以上向上していることなどについて、工業会等の証明を受けます。比較対象は、設備を導入する会社が現在使っている機械ではなく、原則としてメーカーの旧モデルです。
例えば、
「15年前の自社設備から最新設備に変えたので30%速くなった」というだけでは、A類型の判定にはなりません。
対象設備について工業会等証明書を取得できるかを、設備メーカーや販売会社等に確認することが重要です。
B類型 ― 収益力強化設備
B類型では、設備単体の性能ではなく、投資計画全体の収益性を見ます。
現在は、年平均の投資利益率が7%以上となることが見込まれる投資計画であることなどについて、経済産業局の確認を受けます。
例えば、
- 工作機械
- 搬送設備
- 検査設備
- システム
などを一体として導入し、その投資によって売上増加やコスト削減を図る場合などが考えられます。
つまり、
A類型=設備を見る
B類型=投資プロジェクトを見る
と整理すると分かりやすいでしょう。
D類型 ― 経営資源集約化設備
D類型は、M&A等によって取得した経営資源を活用し、経営効率を高める設備投資に関係する類型です。
修正ROAや有形固定資産回転率などの改善を見ます。
一般的な設備更新を考える企業では、A・B類型ほど利用機会は多くありません。
E類型 ― 経営規模拡大設備等
E類型は、売上高100億円超を目指す企業の大規模な成長投資を後押しするために設けられた類型です。
「100億宣言」や売上100億円超までのロードマップなどが関係し、建物も一定の場合に対象となります。
一般的な中小企業の設備更新とは性格が異なるため、本ページでは概要の紹介にとどめます。
6.同じ会社でも、経営革新計画と経営力向上計画は変わる
経営革新計画との違いを具体的に見るため、A社を例にします。
A社は、精密機械部品の卸売と工作機械メンテナンスを行い、約150社の製造業顧客を持つ企業です。
経営革新計画の場合
A社が、
「中小製造業向け超小型自動搬送・作業支援ロボットを新たに開発・販売する」
のであれば、
- 顧客ニーズ
- 新規性
- 競合との差
- 製品開発
- 販売方法
- 新事業売上
などを中心に計画を作ります。
経営力向上計画の場合
同じA社でも、
「部品在庫、顧客設備情報、保守履歴が担当者ごとに分散しているため、情報を一元化し、保守・在庫管理業務を効率化する」
のであれば、
- 現在の非効率
- ITによる情報一元化
- 業務標準化
- 人材育成
- 労働生産性向上
を中心に考えます。
| 経営革新計画 | 経営力向上計画 | |
|---|---|---|
| A社の取組 | 超小型ロボットの開発・販売 | 在庫・保守管理の効率化 |
| 主な目的 | 新しい事業を作る | 既存事業を強くする |
| 主な課題 | 新市場への展開 | 情報分散・属人化 |
| 主な成果 | 新規事業売上・付加価値 | 生産性・業務効率 |
同じ会社でも、「何を実現したいのか」によって選ぶ制度が変わります。
7.製造業B社で見る典型的な経営力向上計画
もう一つ、経営力向上計画の典型例としてB社を考えます。
B社は従業員12名、売上約2億円の金属部品加工会社です。
多品種少量生産を強みとしていますが、15年以上使用しているマシニングセンタがあり、
- 加工時間が長い
- 段取りに時間がかかる
- 故障による設備停止が増えている
- 熟練者に加工条件の設定が集中している
といった課題があります。
そこで、
新型マシニングセンタの導入+加工条件の標準化+若手社員の育成
に取り組みます。
この場合、「新しい商品を作る」ことが計画の中心ではありません。
既存の受注を、より効率よく、安定して処理できる会社にすること
が目的です。
B社の場合は、
製造業
↓
製造業の事業分野別指針
↓
老朽設備・属人化という課題
↓
設備更新+標準化+人材育成
↓
労働生産性向上
という流れで計画を組み立てます。
また、新型マシニングセンタについて工業会等証明書を取得できる対象設備であれば、中小企業経営強化税制A類型の利用を検討できます。
※B社の設備は制度説明用の架空の設定です。実際のA類型への該当可否は、個別設備について確認する必要があります。
8.経営力向上計画の主なメリット
経営力向上計画の認定を受けることで、条件を満たす場合には主に次のような支援を利用できます。
① 中小企業経営強化税制
一定の設備を取得した場合に、「即時償却」または「税額控除」を選択できる場合があります。
現在(2026年9月時点)での中小企業経営強化税制の適用期限は2027年3月31日です。
A・B・D類型等の一定の設備では、資本金3,000万円以下等の一定の法人について取得価額の10%、それ以外の一定法人では7%の税額控除などが設けられています。
E類型の建物等については別の税制措置が設けられています。 (国税庁)
② 金融支援
認定された計画に基づく取組について、政策金融機関による融資や信用保証など、一定の金融支援を利用できる場合があります。
ただし、経営力向上計画の認定を受ければ自動的に融資が受けられるわけではありません。
金融機関等による審査は別に行われます。(この点は、経営革新計画と同様です。)
また、金融支援を利用する場合には、経営力向上計画を申請する前に関係機関へ相談することが求められています。
③ M&A・事業承継等に関する支援
事業承継等を伴う場合には、不動産取得税や許認可承継、事業再編に関する一定の特例などを利用できる場合があります。一般的な設備更新ではあまり使うことがありませんが、M&Aを伴う場合には確認しておきたい支援です。
9.「即時償却」は本当に節税になるのか
中小企業経営強化税制を紹介する記事では、
「即時償却ができます」
とだけ説明されることがあります。
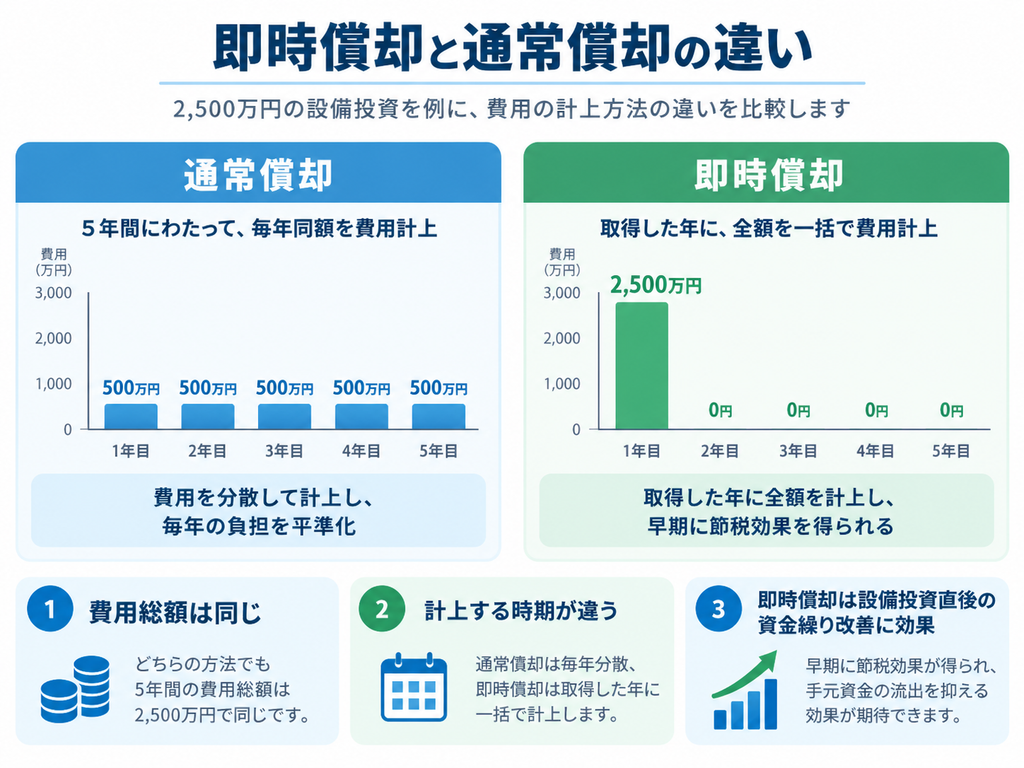
しかし、即時償却のメリットを理解するには、通常の減価償却との違いを知っておく必要があります。
通常の減価償却
設備の取得価額を、耐用年数等に応じて複数年に分けて費用計上します。
即時償却
対象設備の取得価額を、取得した年度にまとめて費用計上します。
例えば、説明を単純化して2,500万円の設備を5年間に均等に費用化すると仮定します。
通常償却なら、
1年目 500万円
2年目 500万円
3年目 500万円
4年目 500万円
5年目 500万円
となります。
即時償却なら、
1年目 2,500万円
とまとめて費用化します。
税金が永久に減るわけではない
税率や将来利益等が同じという単純な前提なら、即時償却をしたからといって、設備の耐用期間全体での税負担総額が必ず小さくなるわけではありません。
通常償却で将来計上する費用を、最初の年度に前倒ししているからです。
即時償却の大きな意味は、
設備投資をした直後の課税所得を抑え、税金の支払いを将来へ繰り延べることで、当面の手元資金を残しやすくすること
にあります。
10.赤字の会社でも即時償却のメリットはある?
ここも注意したいところです。
すでに課税所得がなく法人税が発生していない会社では、即時償却をしても、
その年度の法人税をさらに減らす効果は基本的にありません。
欠損金の繰越控除等によって、将来の税負担に影響する場合はあります。
ただし、そこまで含めた有利不利は会社の利益見込みや税務状況によって異なります。
そのため、「赤字なら必ず意味がない」とも、「即時償却を使えば必ず得をする」とも言い切れません。
実際の税務判断については税理士等への確認が必要です。
11.即時償却と税額控除は性格が違う
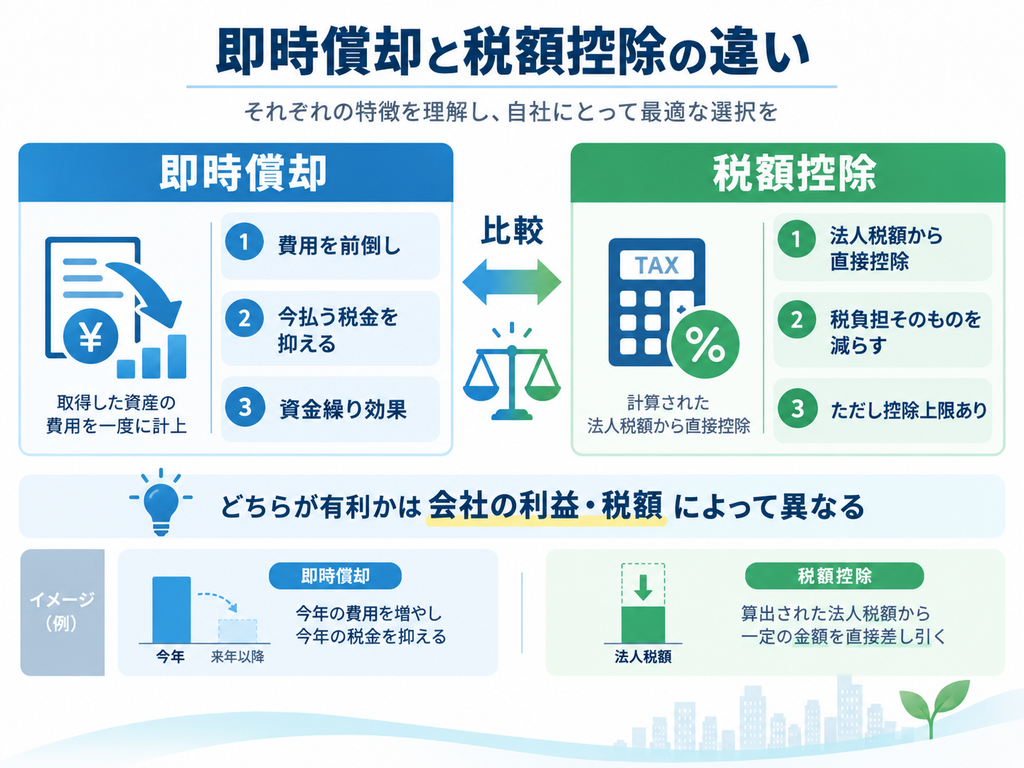
税額控除は、即時償却とは異なります。
即時償却は、費用計上する時期を前倒しする制度です。
一方、税額控除は、計算された法人税額そのものから一定額を差し引く制度です。
したがって、税負担そのものを減らす効果という意味では、税額控除の方が直接的です。
ただし、税額控除にも上限があります。
現在の中小企業経営強化税制では、中小企業投資促進税制との合計で、その事業年度の調整前法人税額の20%が控除上限です。使い切れなかった一定額については1年間の繰越しが認められています。
そのため、「設備価格の10%が必ず税金から引かれる」と考えるのは適切ではありません。
例えば法人税額そのものが少ない会社では、税額控除を十分に使い切れない可能性があります。
即時償却と税額控除の考え方
| 即時償却 | 税額控除 | |
|---|---|---|
| 主な効果 | 費用を前倒しする | 法人税額を直接減らす |
| 長期の税額 | 必ずしも減らない | 税負担そのものを減らす効果 |
| 当期利益が大きい会社 | 効果を感じやすい | 法人税額があれば利用しやすい |
| 赤字企業 | 当期の法人税減少効果は基本的に小さい | 法人税額がなければ利用しにくい |
| 注意点 | 将来の減価償却費が減る | 控除上限がある |
どちらを選択する方が有利かは、
- 当期の課税所得
- 法人税額
- 今後の利益見込み
- 資金繰り
- 他の税制利用状況
などによって変わります。
「即時償却か税額控除か」は、設備投資額だけで判断するものではありません。
12.固定資産税の軽減とは別の制度
設備投資に関する制度では、「固定資産税も安くなるのでは?」と考える方もいるかもしれません。
現在、設備に係る固定資産税の軽減については、基本的に市区町村が認定する先端設備等導入計画による制度があります。これは経営力向上計画とは別の制度です。 (中小企業庁)
整理すると、
経営力向上計画+中小企業経営強化税制 → 主に法人税・所得税
先端設備等導入計画 → 一定の設備に係る固定資産税
という違いがあります。
同じ設備投資について複数制度を検討する場合もあるため、それぞれの要件を確認する必要があります。
13.経営力向上計画は「書く前」が重要
経営力向上計画の申請書そのものは、経営革新計画と比較すると、比較的シンプルです。
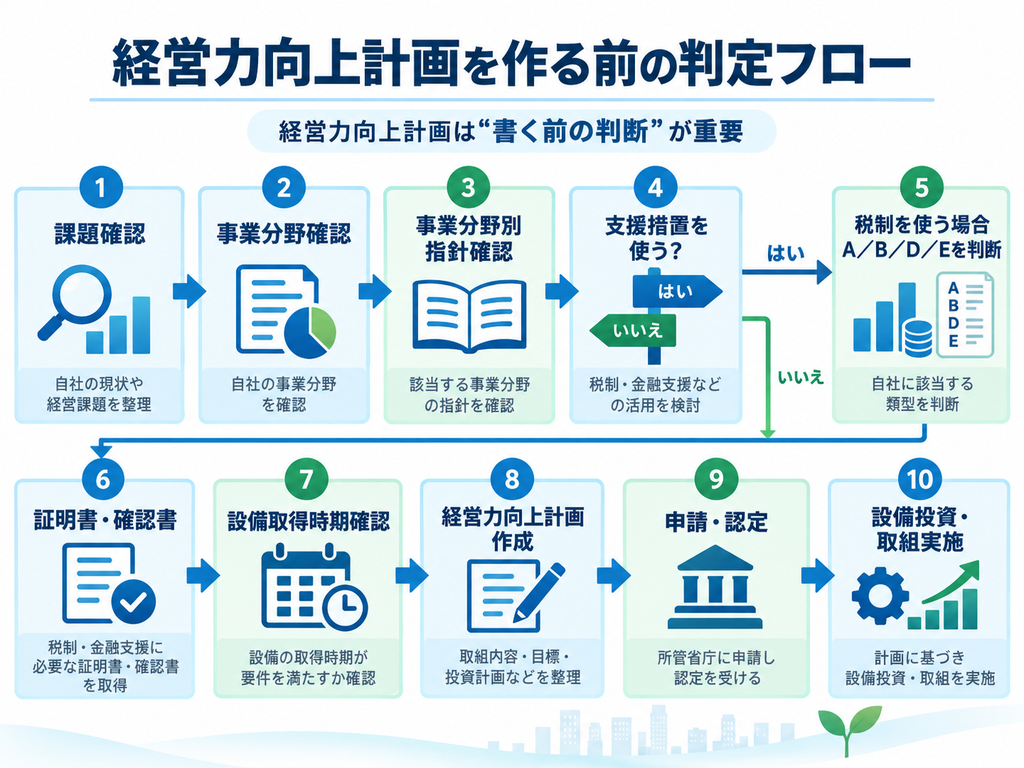
ただし、実務上は計画を書く前の判断が非常に重要です。おすすめの確認順序は次のとおりです。
STEP1 何を改善したいのか整理する
まず、
- 設備の老朽化
- 人手不足
- 在庫管理
- 属人化
- IT化
- 生産工程
- 人材育成
など、自社の課題を明確にします。
STEP2 今回の事業分野を確認する
日本標準産業分類を確認し、今回経営力を向上させる事業がどの事業分野に当たるかを確認します。
STEP3 事業分野別指針を確認する
事業分野別指針がある場合には、
- 推奨される取組
- 使用する経営指標
- 必要な目標水準
を確認します。
STEP4 利用したい支援措置を確認する
単に経営力向上計画の認定を受けるのか、中小企業経営強化税制を利用するのか、金融支援を利用するのか、
を確認します。
STEP5 税制を使うならA・B・D・Eを判断する
設備・投資内容に応じて、
A類型
B類型
D類型
E類型
のどれを検討するのか確認します。
STEP6 証明書・確認書と設備取得時期を確認する
ここが特に重要です。
現在、経営力向上設備等を取得する計画の場合、経営力向上計画を申請する前に、
A類型 → 工業会等による証明書
B・D・E類型 → 経済産業大臣による確認書
を取得しておく必要があります。
さらに、工業会証明書や経済産業大臣確認書については、設備取得前に申請する必要があります。 (中小企業庁)
STEP7 経営力向上計画を作成する
ここまで整理してから、
現状 → 課題 → 具体的な取組 → 数値目標 → 資金 → 設備
という順番で申請書を作ります。
14.設備を買ってから考えるのでは遅い場合がある
中小企業経営強化税制を利用する場合、原則として、
証明書・確認書の手続
↓
経営力向上計画の申請
↓
認定
↓
設備取得
↓
事業供用
↓
税務申告
という順序になります。
経営力向上計画については、一定の場合、設備取得後60日以内に申請書を到達させる例外があります。
ただし、D類型・E類型ではこの例外を利用できないなど、条件があります。
そのため、
機械を購入した後で「経営力向上計画を使えないか」と考える
よりも、
設備投資を検討する段階で「どの制度を使うか」を確認する
方が安全です。
経営力向上計画は、申請書の作成以上に、設備購入前の制度確認が重要な計画といえます。
計画開始日は2か月まで遡れる
経営力向上計画では、計画の開始時期を申請日から2か月を限度として遡って設定することができます。
例えば、11月に申請する場合、計画開始を9月とすることは可能です。
この取扱いは、設備を先に取得した場合などに重要です。ただし、経営力向上設備等の取得は、計画の実施期間内である必要があります。
そのため、
9月に設備取得 → 計画開始を9月 → 11月に申請
という形は遡及申請の対象になり得ますが、
9月に設備取得 → 計画開始を11月
では、設備取得が計画期間外になってしまいます。
なお、設備投資を予定している場合は、遡及申請を前提にするのではなく、原則どおり設備取得前に計画・税制手続きを確認しておく方が安全です。必ずしも予定通りに申請手続きが進むとは限りません。
※ここでいう設備の「取得」は、発注日や支払日ではなく、原則として設備の引渡しを受けた時点を指します。
15.経営力向上計画には何を書く?
現在の申請書では、主に次の内容を記載します。
1.会社情報
名称、代表者、所在地、資本金、従業員数など。
2.事業分野
日本標準産業分類による中分類・細分類や、事業分野別指針を記載します。
3.実施時期
3年以上5年以内で設定します。
4.現状認識
- 自社の事業概要
- 顧客・市場・競合
- 自社の強み・弱み
- 財務状況
- 改善すべき経営課題
などを整理します。
5.経営力向上の目標
事業分野別指針等に基づいて、労働生産性などの目標を設定します。
労働生産性を使用する場合の基本的な算式は、
(営業利益+人件費+減価償却費)÷労働投入量
です。
6.経営力向上の内容
課題を解決するために、
- 設備投資
- IT導入
- 業務改善
- 人材育成
- 標準化
など、具体的に何を行うのかを書きます。
7.必要資金・調達方法
設備費やシステム費等について、
自己資金
金融機関借入
などの調達方法を記載します。
8.経営力向上設備等
中小企業経営強化税制等を利用する設備について、名称・型式・取得時期・利用する支援措置などを記載します。
つまり、計画の基本構造は、
現状
↓
経営課題
↓
具体的な改善策
↓
設備・人材・IT等への投資
↓
経営指標の改善
となります。
16.経営革新計画・経営力向上計画・先端設備等導入計画のどれを使う?
目的から考えると分かりやすくなります。
新しい商品・サービスや事業を始めたい
→ 経営革新計画
現在の事業の生産性を高めたい
→ 経営力向上計画
設備投資について固定資産税の軽減を検討したい
→ 先端設備等導入計画
というのが基本的な整理です。
ただし、実際には同じ設備投資で複数制度を検討できるケースもあります。
例えばB社なら、
新型マシニングセンタによる生産性向上 → 経営力向上計画
固定資産税の軽減 → 先端設備等導入計画
設備資金 → 金融機関・日本政策金融公庫等
というように、目的ごとに制度を検討することになります。
17.経営力向上計画を検討するときのチェックポイント
経営力向上計画を検討するときは、申請書を書く前に次の点を確認しておくと整理しやすくなります。
- 今回改善したい経営課題は何か
- 設備投資だけでなく、人材・業務改善も必要ではないか
- 今回の事業分野はどこか
- 事業分野別指針はあるか
- どの経営指標を使うか
- 中小企業経営強化税制を利用するか
- 利用する場合、A・B・D・Eのどれか
- 工業会等証明書・経産局確認書が必要か
- 設備取得時期は問題ないか
- 即時償却と税額控除のどちらを検討するか
- 当期に十分な課税所得・法人税額があるか
- 金融支援を利用する場合、事前相談が必要ではないか
経営力向上計画は、
「申請書をどう書くか」よりも、「どの制度・ルートを選ぶか」を先に整理することが重要
です。
18.まとめ
経営力向上計画は、設備投資やIT活用、人材育成、業務改善などによって、自社の経営力や生産性を高めるための制度です。経営革新計画のように、新規性のある新事業を必ず行う必要はありません。
一方で、
- 事業分野別指針
- 経営指標
- 税制類型
- 対象設備
- 証明書・確認書
- 設備取得時期
など、申請前に確認する項目が多くあります。
特に、中小企業経営強化税制のA・B・D・E類型は「業種の分類」ではありません。
①自社の事業分野を確認する
②何を改善するのかを決める
③税制を使うなら、投資内容に応じてA・B・D・E類型を確認する
という順番で考えると整理しやすくなります。
また、即時償却についても、「設備代を一括で経費にできるから得」
と単純に考えるのではなく、将来の減価償却を前倒しすることによる資金繰り効果を理解したうえで、税額控除と比較することが重要です。
経営力向上計画そのものは、経営革新計画と比較すると作成しやすい計画です。
しかし、実際には「申請書を書くこと」よりも「書く前の準備」が重要な計画といえるでしょう。
経営力向上計画の具体的な書き方・記載例
別ページで、従業員12名の金属部品加工会社B社を例に、
- 現状認識
- 経営課題
- 事業分野別指針との対応
- 労働生産性
- マシニングセンタ導入
- 人材育成・技能標準化
- 資金計画
- A類型を想定した設備欄
まで、実際の申請書の順番に沿って記載例をご説明します。